고배당기업에서 현금배당 1억 원을 받고 분리과세를 신청하면 소득세는 1,880만 원이다. 받은 돈 대비 18.8%다. 다른 소득과 합쳐 계산하면 35%가 넘는 세율 구간에 걸릴 수 있는 사람에게는 큰 차이다. 하지만 모두에게 이득은 아니다. 다른 소득이 적은 사람은 오히려 세금이 늘 수 있어서 신청 여부를 따져 봐야 한다. 배당을 2천만 원 넘게 받지 않는 소액 투자자에게는 세율 차이가 없다.

이 글은 ‘수익 연재’의 투자·세금 편이다. 배당은 주가가 오르지 않아도 들어오는 수익이라 배당 투자를 하는 사람이 많다. 이 특례를 다룬 글은 많지만, 근거 조문을 조세특례제한법 ‘제91조의19’로 적은 블로그처럼 틀린 정보가 섞여 있다. 제91조의19는 장병내일준비적금 조문이다. 실제 근거는 조세특례제한법 제104조의27이다. 2026년 10월 13일에 시행령과 함께 원문을 확인해 계산했다.
원래 배당 세금은 어떻게 매겨지나
먼저 기본 구조다. 배당을 받으면 증권사가 14%의 소득세를 미리 떼고 준다. 지방소득세 1.4%를 더해 흔히 15.4%라고 부른다. 소득세법 제14조에 따르면 한 해 이자와 배당을 합쳐 2천만 원 이하이면 여기서 끝난다. 다른 소득과 합치지 않는다.
2천만 원을 넘으면 사정이 달라진다. 넘는 부분을 근로소득이나 사업소득과 합쳐 종합소득세율로 다시 계산한다. 이것을 금융소득 종합과세라고 한다. 소득세법 제55조의 종합소득세율은 과세표준에 따라 6%부터 45%까지 올라간다. 연봉이 높은 사람이 배당을 많이 받으면 넘는 부분에 35~45%가 붙을 수 있다는 뜻이다.
특례: 고배당기업 배당은 따로 떼어 14~30%
제104조의27은 일정 조건을 갖춘 ‘고배당기업’에서 받은 배당을 종합소득에 합치지 않고 따로 세율을 매기게 했다. 세율은 구간별로 올라간다. 2천만 원까지는 14%, 2천만 원 넘고 3억 원까지는 20%, 3억 원 넘고 50억 원까지는 25%, 50억 원을 넘으면 30%다. 넘는 부분에만 높은 세율을 붙이는 누진 구조다.
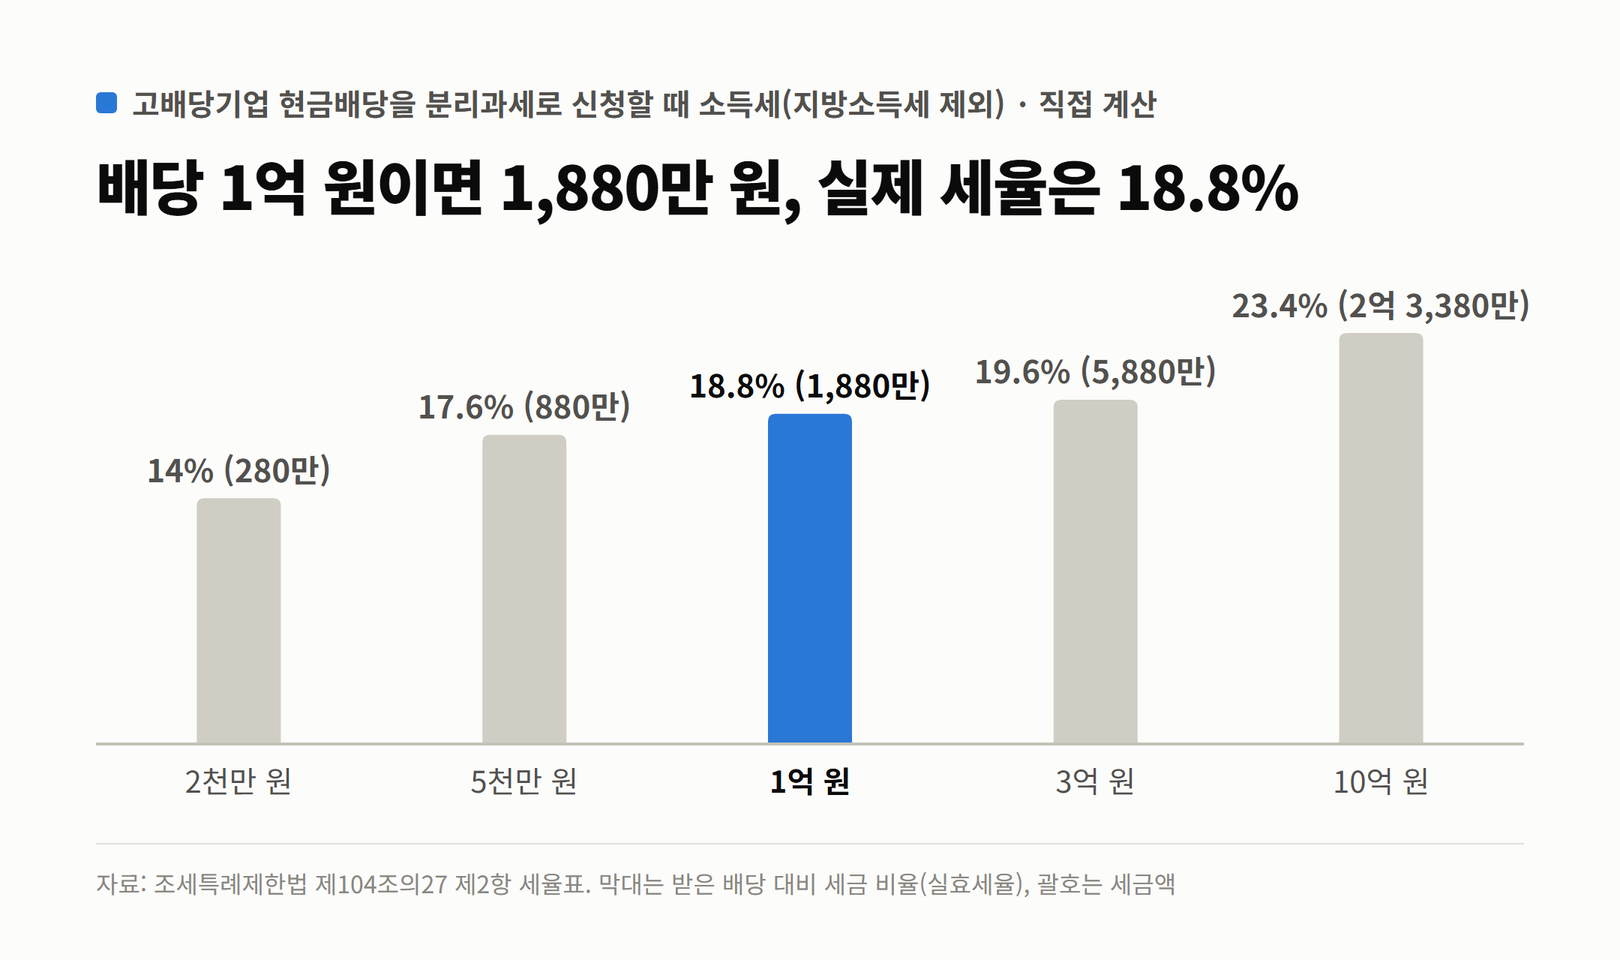
● 직접 계산 (특례 세율표, 지방소득세 제외)
배당 2천만 원: 2천만 × 14% = 280만 원 (14.0%)
배당 5천만 원: 280만 + (5천만 − 2천만) × 20% = 880만 원 (17.6%)
배당 1억 원: 280만 + 8천만 × 20% = 1,880만 원 (18.8%)
배당 3억 원: 280만 + 2억 8천만 × 20% = 5,880만 원 (19.6%)
배당 10억 원: 5,880만 + 7억 × 25% = 2억 3,380만 원 (23.4%)
계산해 보면 배당이 커져도 실제 세율은 20% 안팎에 머문다. 같은 금액이 종합소득에 합쳐졌다면 고소득자는 넘는 부분 대부분에 35% 이상이 붙었을 것이다. 지방소득세는 소득세의 10%가 따로 붙으니, 실제로 내는 돈은 위 금액의 1.1배 정도로 보면 된다. 배당 1억 원이면 소득세 1,880만 원에 지방소득세 188만 원을 더해 2,068만 원(20.7%), 3억 원이면 6,468만 원(21.6%)이다.
누가 이득이고 누가 손해인가
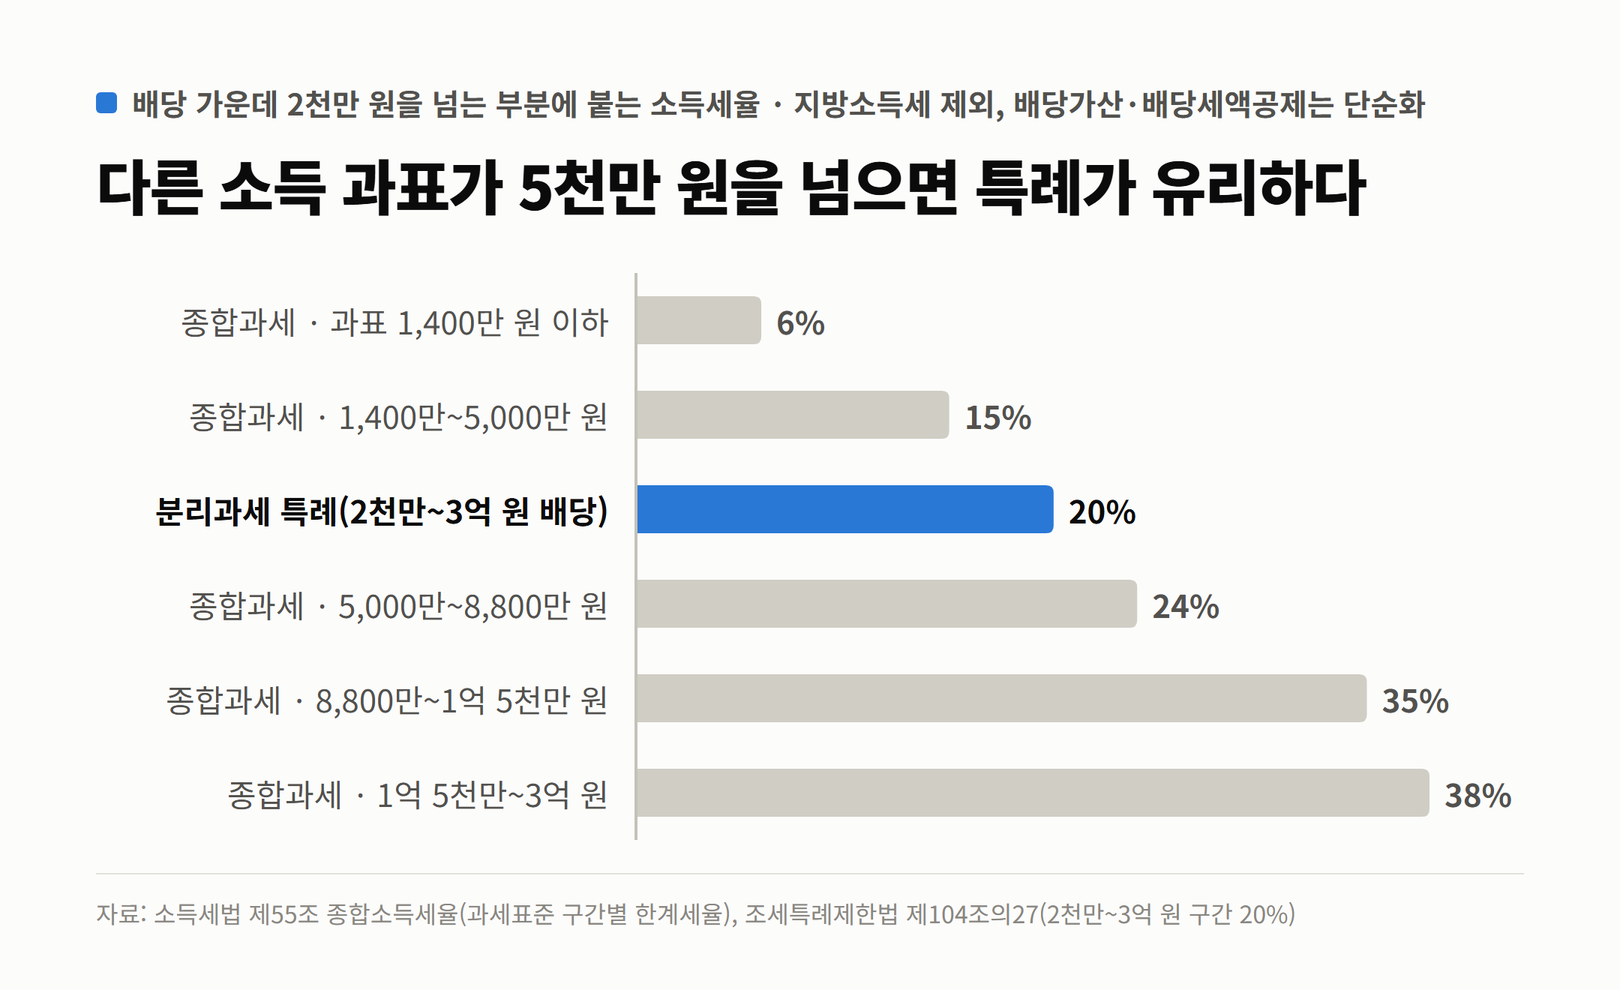
핵심은 2천만 원을 넘는 부분에 몇 %가 붙느냐다. 특례를 받으면 3억 원까지는 20%다. 종합과세를 하면 다른 소득까지 합친 과세표준이 어느 구간에 있느냐에 따라 6%에서 45%까지 달라진다. 그래서 다른 소득의 과세표준이 5천만 원을 넘어 24% 이상 구간에 있는 사람은 특례가 유리하다. 반대로 다른 소득이 적어 6%나 15% 구간에 있는 사람은 종합과세가 더 쌀 수 있다.
● 직접 계산 (배당 5천만 원, 단순화: 배당가산·배당세액공제·지방소득세 제외)
다른 소득 과표 1억 원(35% 구간): 종합과세 280만 + 3천만 × 35% = 1,330만 원 / 특례 880만 원 → 특례가 450만 원 적다
다른 소득 과표 3천만 원(15% 구간): 종합과세 280만 + 3천만 × 15% = 730만 원 / 특례 880만 원 → 종합과세가 150만 원 적다
배당이 아주 큰 사람에게는 차이가 훨씬 커진다. 다른 소득만으로 이미 최고세율 구간(과세표준 10억 원 초과, 45%)에 있는 사람이 배당 10억 원을 받는 경우를 같은 방식으로 계산하면, 종합과세는 280만 원에 9억 8천만 원의 45%인 4억 4,100만 원을 더해 약 4억 4,380만 원이다. 특례는 2억 3,380만 원이다. 단순 계산으로 2억 원 넘게 차이가 난다. 세율 혜택이 배당을 많이 받는 사람에게 몰리는 구조다.
이 계산은 단순화했다. 실제 종합과세에서는 배당에 일정 금액을 더했다가(배당가산) 세액에서 다시 빼 주는(배당세액공제) 절차가 있어 차이가 위 숫자보다 줄어들 수 있다. 그래도 방향은 같다. 다른 소득이 많을수록 특례가 유리하고, 적을수록 불리할 수 있다. 법은 특례를 받으려면 ‘신청’하도록 했으니, 신고 때 두 경우를 모두 계산해 보고 고르면 된다.
그렇다면 실제로 이 특례가 의미 있는 사람은 얼마나 투자한 사람일까. 배당 2천만 원을 넘게 받아야 세율 차이가 생기는데, 그만큼 배당을 받으려면 투자금이 꽤 커야 한다. 배당수익률을 가정해 거꾸로 계산해 봤다.
● 직접 계산 (배당수익률 5% 가정)
배당 2천만 원을 받으려면: 2천만 ÷ 5% = 투자금 4억 원
배당 5천만 원을 받으려면: 5천만 ÷ 5% = 투자금 10억 원
배당 1억 원을 받으려면: 1억 ÷ 5% = 투자금 20억 원
배당수익률이 5%인 종목만 골라도 4억 원 이상을 넣어야 세율 혜택 구간에 들어선다. 결국 직접적인 세율 혜택은 자산이 많은 투자자에게 집중된다. 그보다 적게 투자하는 사람에게 이 특례가 주는 의미는 아래의 ‘2천만 원 기준’이 더 크다.
숨은 효과: 2천만 원 기준에서 빠진다
조문을 이어 읽으면 하나가 더 보인다. 소득세법 제14조 제3항 제5호는 조세특례제한법에 따라 분리과세되는 소득을 종합소득에 합치지 않는다고 정한다. 그리고 제6호의 2천만 원 기준은 제5호 ‘외의’ 이자와 배당만 더한다. 특례를 신청한 고배당 배당은 2천만 원 기준을 계산할 때 빠진다는 뜻이다.
● 직접 계산 (예금 이자 1,500만 원 + 고배당기업 배당 1,000만 원)
특례를 신청하지 않으면: 이자·배당 합계 2,500만 원 → 2천만 원 초과 → 금융소득 종합과세 대상
특례를 신청하면: 기준 계산 대상은 예금 이자 1,500만 원뿐 → 2천만 원 이하 → 종합과세 안 됨
배당 1,000만 원의 세금은 어느 쪽이든 14%(140만 원)
예금 이자나 일반 배당이 이미 많은 사람에게는 이 효과가 세율 차이보다 클 수 있다. 다만 개인마다 다른 소득과 공제가 달라 최종 세액은 종합소득세 신고서에서 확인해야 한다. 금액이 크다면 신고 전에 세무서나 세무 전문가에게 계산을 맡기는 편이 안전하다.
조건: 회사가 맞춰야 하고, 내가 신청해야 한다
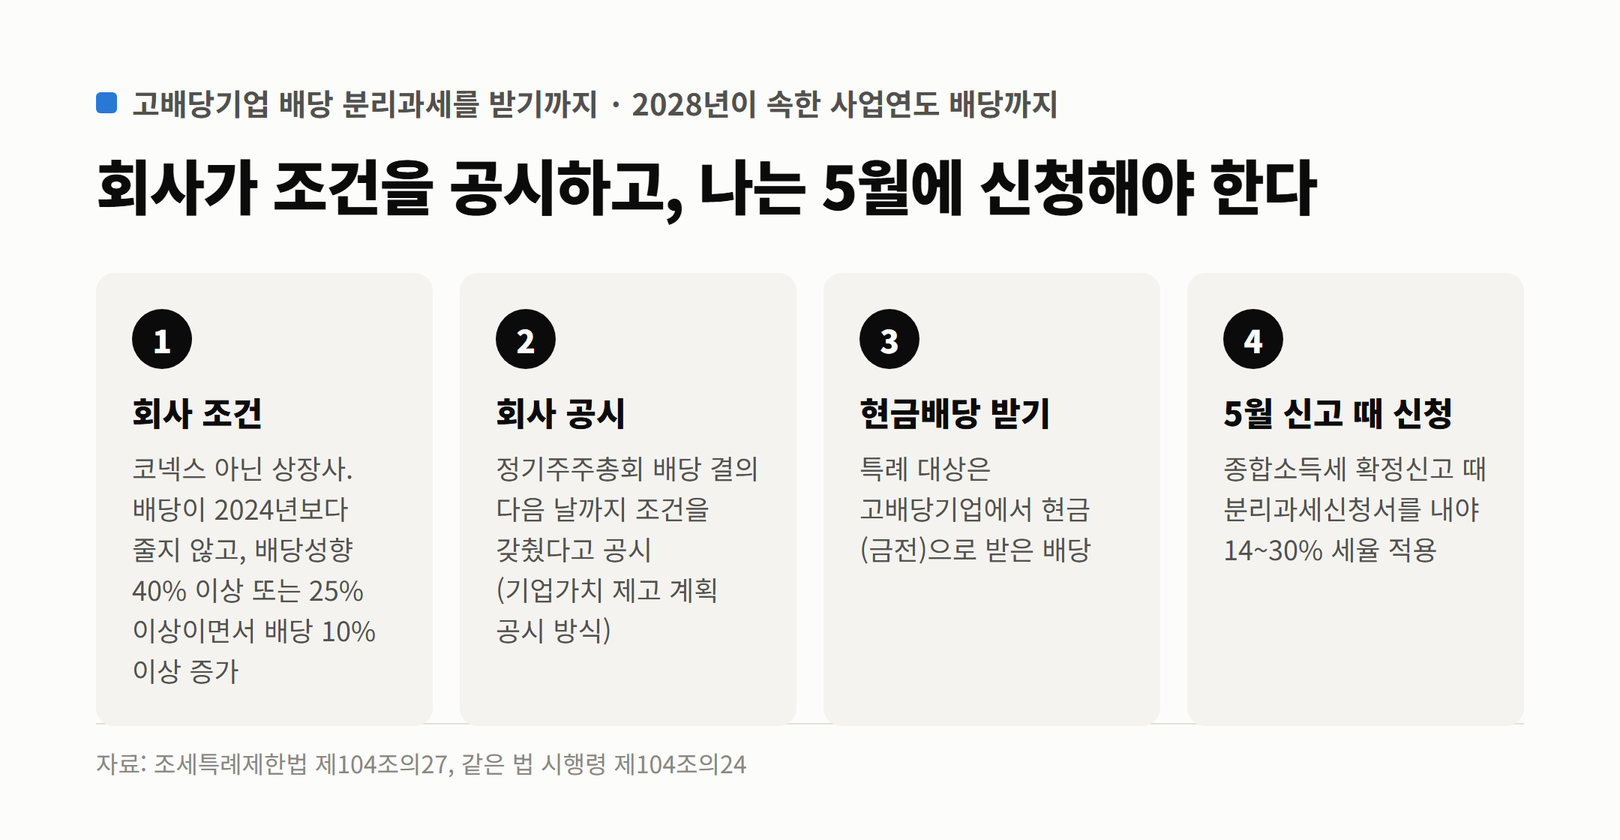
회사 쪽 조건은 세 가지다. 코넥스가 아닌 상장회사여야 하고, 직전 사업연도 배당이 2024년이 속한 사업연도보다 줄지 않아야 한다. 그리고 배당성향(순이익 중 배당으로 준 비율)이 40% 이상이거나, 25% 이상이면서 배당액이 전년보다 10% 이상 늘어야 한다. 시행령 제104조의24는 순이익이 0원 이하인 회사는 배당성향을 25%로 보되, 부채가 자본의 두 배를 넘으면 0으로 본다고 정했다.
배당성향 조건은 숫자로 보면 쉽다. 아래는 가상의 회사로 계산한 예시다. 회사가 내는 공시와 사업보고서의 순이익, 배당총액을 넣으면 같은 방식으로 따져 볼 수 있다.
● 직접 계산 (가상의 회사 예시)
A사: 순이익 1,000억 원, 배당 400억 원 → 배당성향 40% → 조건 충족
B사: 순이익 1,000억 원, 배당 300억 원(30%), 전년 배당 270억 원 → 증가율 11.1% → 25% 이상이면서 10% 이상 증가로 충족
C사: 순이익 1,000억 원, 배당 300억 원(30%), 전년 배당 290억 원 → 증가율 3.4% → 미충족
투자자가 일일이 계산할 필요는 없다. 법은 고배당기업이 정기주주총회에서 배당을 결의한 다음 날까지 조건을 갖췄다고 공시하도록 했다. 공시는 기업가치 제고 계획 자율공시 방식을 따른다. 보유한 회사가 이 공시를 냈는지 확인하면 된다. 회사의 조건은 해마다 다시 따지므로 올해 고배당기업이 내년에도 그렇다는 보장은 없다.
투자자 쪽에서 할 일은 하나다. 시행령에 따르면 배당을 받은 해의 종합소득세를 다음 해 5월에 확정신고할 때 분리과세신청서를 내야 한다. 신청하지 않으면 특례가 적용되지 않는다. 예를 들어 2026년에 받은 배당이라면 2027년 5월 종합소득세 신고 때 신청한다. 신청하지 않은 배당은 다른 배당과 똑같이 2천만 원 기준에 더해지고, 넘으면 종합과세로 계산된다. 증권사가 배당을 줄 때 떼는 14%는 똑같으니, 신청 여부는 5월에 결정해도 늦지 않다. 대상은 고배당기업에서 현금으로 받은 배당이고, 기간은 2028년 12월 31일이 속한 사업연도까지 발생한 배당이다. 한시 특례라는 점도 기억해 둘 만하다. 그 뒤에 받는 배당을 어떻게 할지는 지금 법에 정해져 있지 않아서, 연장 여부는 2028년 무렵 세법 개정을 지켜봐야 한다. 장기 배당 투자를 계획할 때 이 특례가 계속된다고 가정하지 않는 편이 안전하다.
ISA로 배당주를 사는 사람이라면 따로 생각해야 한다. ISA 안에서 생긴 배당은 ISA 규칙대로 계좌를 해지할 때 비과세 한도(200만·400만 원)를 빼고 9.9%로 계산한다. ISA는 그 자체로 분리과세 계좌라 이 특례를 따로 신청할 일이 없다. ISA의 자세한 구조는 연재의 ISA 오해 바로잡기 글에서 다뤘다. 일반 계좌로 고배당주를 많이 들고 있는 사람에게 이 특례가 해당된다.
정리하면 이 특례는 배당을 많이 받는 사람, 그리고 이자·배당이 2천만 원 근처인 사람에게 의미가 크다. 배당이 적은 소액 투자자는 지금처럼 15.4%가 떼이고 끝난다. 배당 세율이 낮아진다고 해서 주가 손실까지 막아 주지는 않으니, 세금은 종목을 고른 다음에 따지는 순서가 맞다. 이 글은 특정 종목을 권하지 않는다.