국민연금 보험료를 못 낸 기간을 나중에 몰아서 내는 ‘추납’은 소득이 낮은 사람에게 특히 남는 장사다. 월 소득 100만 원 기준으로 1년치 추납보험료 114만 원을 내면 연금이 평생 매달 약 2만 2,500원 늘어, 받기 시작한 지 4년 3개월이면 낸 돈을 되찾는다. 월 소득 400만 원이라면 같은 1년에 456만 원을 내고 매달 3만 8,700원을 더 받아 본전까지 9년 10개월이 걸린다. 최대치인 119개월을 추납하면 1,130만 원을 내고 매달 22만 원 넘게 더 받는다. 외국인이 한 달 가입한 뒤 이 방법으로 연금을 받는 일이 알려지면서, 2026년 10월 20일 법이 바뀌어 외국인 추납은 원칙적으로 막혔다.
이 글은 ‘수익 연재’의 국민연금 늘리기 편이다. 외국인이 한 달 일하고 국민연금을 받는다는 계산 영상은 192만 회 조회됐다. 대통령이 국무회의에서 “아는 사람만 혜택받는 국민연금”이라고 지적한 영상도 51만 회를 넘었다. 영상 설명에 따르면 보건복지부 장관은 과거 상한이 없던 추납 기간이 법 개정으로 119개월까지로 제한됐고, 청년의 첫 가입과 추납 제도 개선을 연구하고 있다고 답했다. 국민연금법 원문(2026년 10월 23일 확인)으로 추납의 비용과 효과를 직접 계산했다.
추납이란: 못 낸 기간을 나중에 채워 가입기간을 늘린다
국민연금법 제92조는 보험료를 한 번이라도 낸 사람이 그 뒤 실직이나 휴직, 소득이 없는 배우자 기간 등으로 보험료를 내지 못한 기간을 나중에 내서 가입기간으로 인정받게 한다. 군 복무 기간도 대상이다. 한 번에 ’10년 미만’, 곧 최대 119개월까지 신청할 수 있다.
얼마를 내는지는 제92조 제3항이 정한다. 추납 기간의 개월 수에 ‘납부 기한이 속하는 달의 연금보험료’를 곱한다. 연금보험료는 신청한 달의 기준소득월액에 보험료율을 곱한 금액이다. 지역가입자·임의가입자의 보험료율은 2025년 4월 개정법 부칙 제4조에 따라 2026년 9.5%, 2027년 10%로 해마다 0.5%포인트씩 오른다. 월 소득 100만 원으로 신고하면 한 달 9만 5천 원, 1년치는 114만 원이다.
받는 쪽: 가입기간 1년이 늘면 연금은 얼마나 느나
연금액은 제51조의 기본연금액에서 출발한다. 전체 가입자의 평균소득(A값)과 본인의 평균소득(B값)을 더해 1.29를 곱한 금액이 가입기간 20년 기준의 1년 연금이다. 20년을 넘으면 1년마다 그 금액의 5%가 붙고, 제63조에 따라 10~20년 사이에서도 1년마다 5%씩 늘어난다. 그래서 가입기간이 1년 늘 때마다 1년 연금이 ‘1.29 × (A + B) × 5%’만큼 늘어난다. 제92조 제5항에 따라 추납한 기간의 연금은 낸 날을 기준으로 계산하므로 2026년의 1.29를 쓴다.
A값은 보건복지부가 해마다 정하는데, 이 글에서는 국민연금 계산기들이 쓰는 2026년 값 319만 3,511원을 가정했다(글래스월렛 계산기 등). 고시 원문은 확인하지 못했다.
● 직접 계산 (월 소득 100만 원, 추납 1년)
낼 돈: 100만 원 × 9.5% × 12개월 = 114만 원
늘어나는 1년 연금: 1.29 × (319만 3,511원 + 100만 원) × 5% = 27만 481원
늘어나는 월 연금: 27만 481원 ÷ 12 = 약 2만 2,540원
본전 기간: 114만 원 ÷ 2만 2,540원 = 약 50.6개월(4년 3개월)
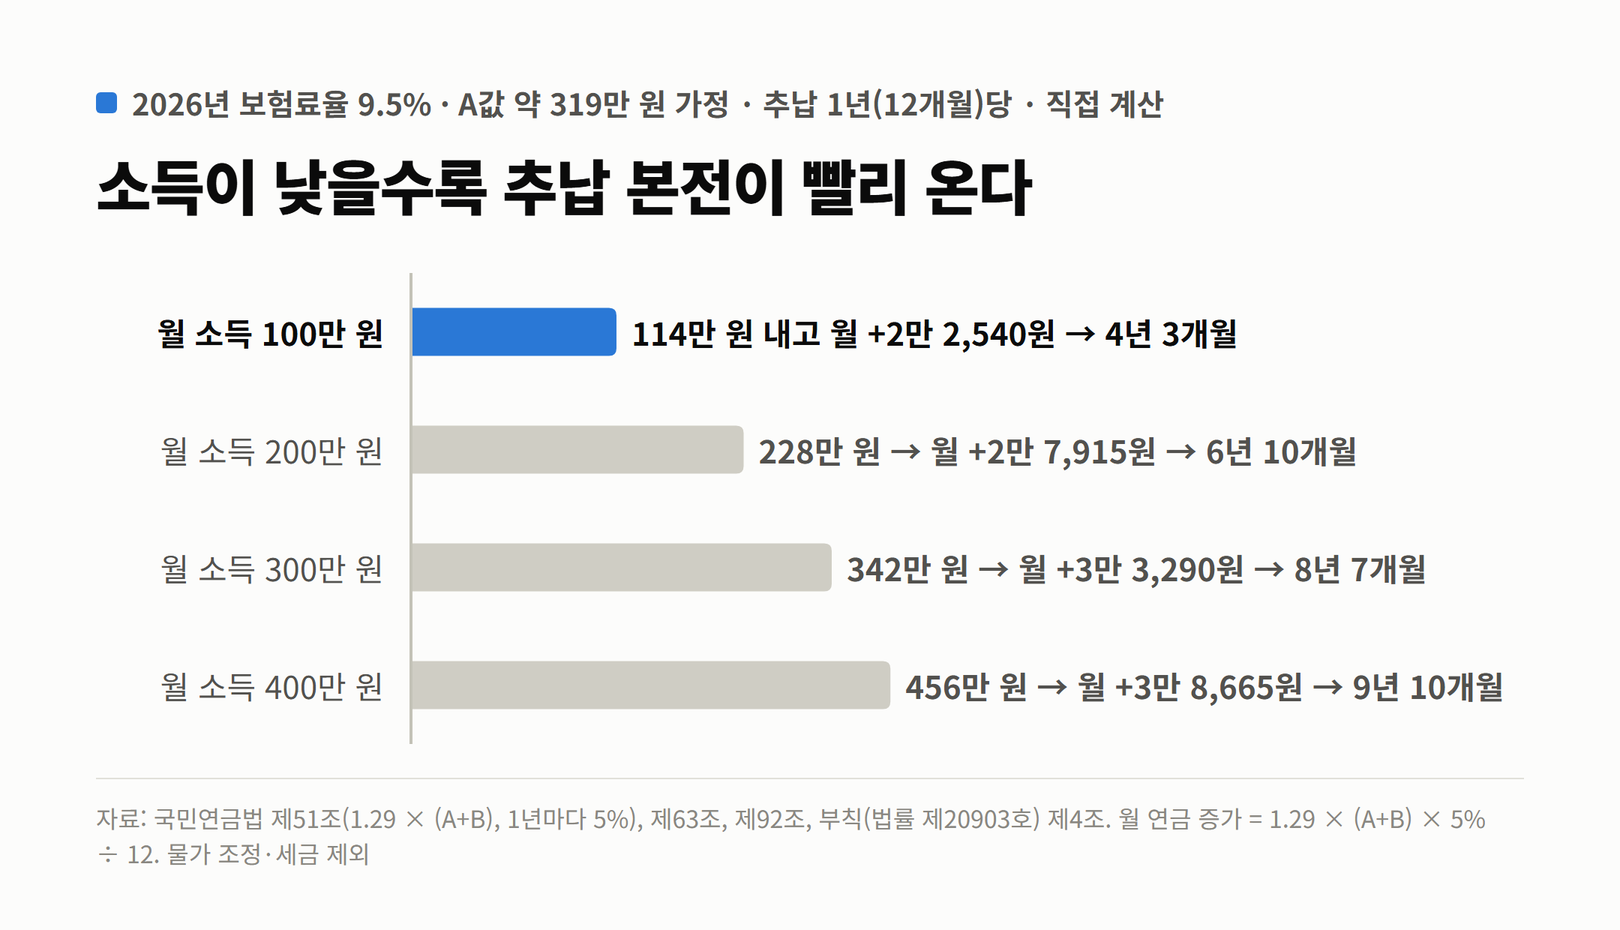
소득이 낮을수록 유리한 이유: A값
표를 보면 소득이 4배가 돼도 늘어나는 연금은 1.7배에 그친다. 연금 산식에 모든 가입자의 평균인 A값이 들어가기 때문이다. 낸 보험료는 본인 소득에 비례하지만, 받는 연금의 절반은 모두에게 같은 A값으로 계산된다. 국민연금이 소득이 낮은 사람에게 상대적으로 많이 돌려주도록 설계된 부분이다. 그래서 추납도 소득을 낮게 신고하고 할수록 낸 돈 대비 효과가 커진다. 다만 기준소득월액은 실제 소득을 기준으로 정해지고, 2025년 11월 개정으로 임의가입자의 추납보험료에는 대통령령으로 상한을 두게 됐다.
받기 시작한 뒤 오래 살수록 이득도 커진다. 국민연금은 해마다 물가만큼 오르므로 위 금액은 실질 가치로 유지된다. 65세에 받기 시작해 20년을 받는다면, 월 소득 100만 원 기준 추납 1년은 114만 원을 내고 약 541만 원을 더 받는 셈이다. 낸 돈의 4.7배다. 월 소득 400만 원이라면 456만 원을 내고 20년 동안 약 928만 원을 더 받아 2배 남짓이다. 어느 쪽이든 오래 받으면 손해는 아니지만, 효과의 크기는 소득에 따라 두 배 넘게 차이 난다.
최대 119개월을 추납하면
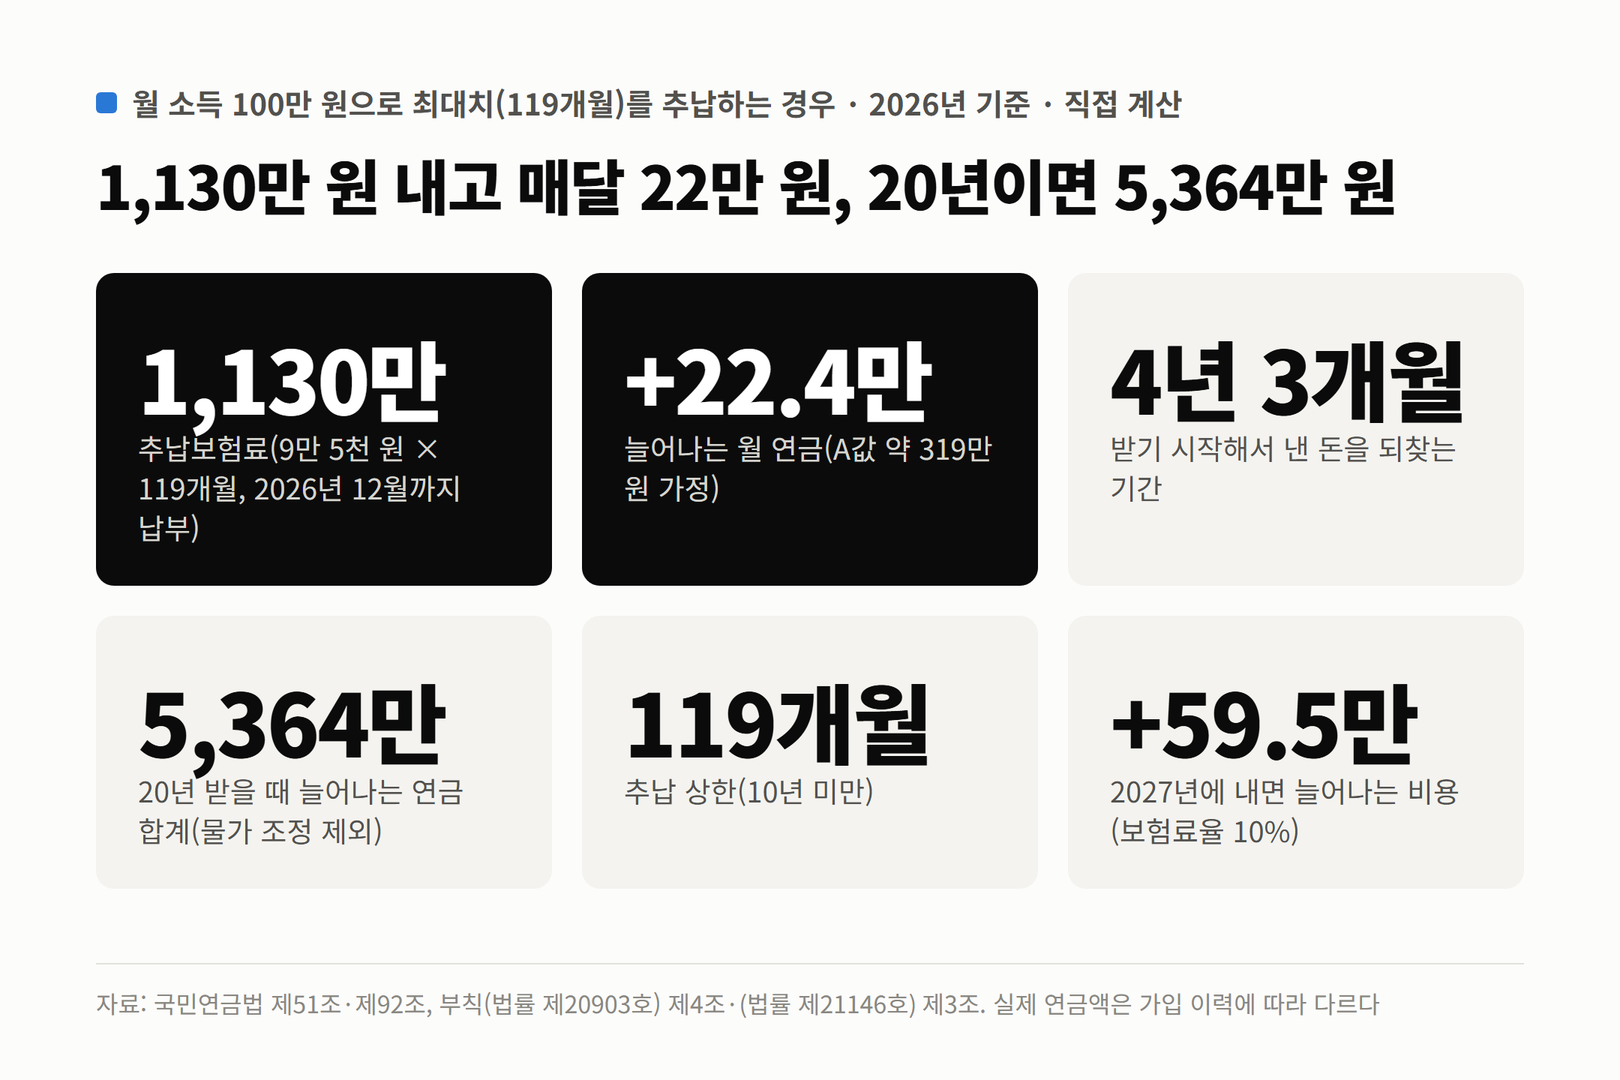
● 직접 계산 (월 소득 100만 원, 119개월 추납, 2026년 납부)
낼 돈: 9만 5천 원 × 119개월 = 1,130만 5천 원
늘어나는 월 연금: 2만 2,540원 × 119 ÷ 12 = 약 22만 3,520원
20년 받으면: 22만 3,520원 × 240개월 = 약 5,364만 원(물가 조정 제외)
영상들의 ‘수천만 원 이득’은 이런 계산에서 나온다. 같은 계산은 외국인의 경우에도 성립했다. 한 달만 가입해 보험료를 낸 뒤 119개월을 추납하면 가입기간 10년을 채워 노령연금을 받을 수 있었다. 월 소득 100만 원 기준으로 2026년에 계산하면 120개월치 보험료 약 1,140만 원으로 매달 약 22만 5천 원의 연금이 생긴다(가입기간 10년이면 기본연금액의 50%). 4년 3개월 남짓이면 본전이다.
외국인 추납은 막혔다: 2026년 10월 개정
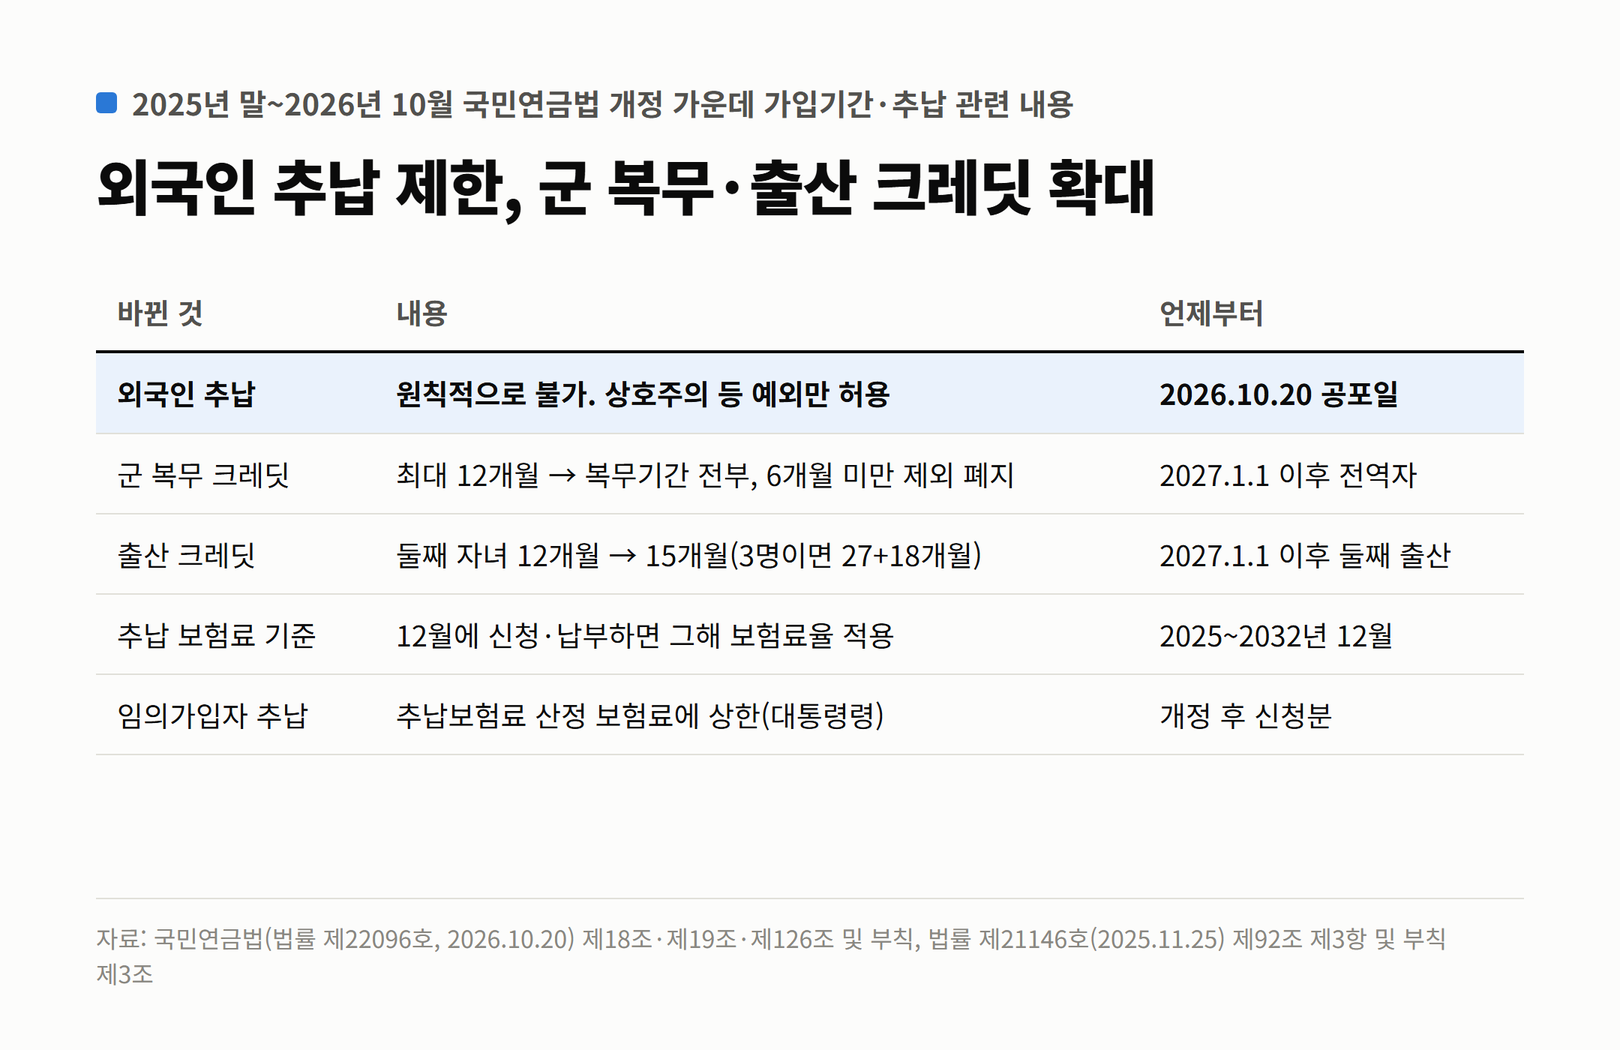
2026년 10월 20일 공포된 법률 제22096호는 제126조에 제6항을 새로 넣어 “외국인 가입자에게는 제92조를 적용하지 아니한다”고 정했다. 그 나라가 우리 국민에게 같은 제도를 허용하는 경우처럼 정해진 예외만 인정한다. 같은 조 제2항은 외국인 수급권자에게 부양가족연금을 주지 않도록 하고 역시 예외를 뒀다. 이 개정은 공포한 날부터 시행되고, 일부 예외 규정은 6개월 뒤 시행된다.
같은 개정에서 내국인에게 유리한 변화도 있다. 군 복무 크레딧(제18조)은 지금까지 복무기간 가운데 최대 12개월만 가입기간으로 쳐 줬지만, 2027년 1월 1일 이후 복무를 마친 사람부터는 복무기간 전부를 쳐 준다. 6개월 미만 복무자를 빼던 단서도 없앴다. 출산 크레딧(제19조)은 둘째 자녀에 대해 12개월에서 15개월로 늘었다. 2027년 1월 1일 이후 둘째를 얻은 사람부터 적용된다. 크레딧은 보험료를 내지 않고도 가입기간이 늘어나는 것이므로, 추납보다 먼저 확인할 항목이다.
추납은 12월 안에 끝내는 편이 싸다
보험료율이 해마다 0.5%포인트씩 오르므로 추납은 늦게 할수록 비싸진다. 제92조 제3항은 ‘납부 기한이 속하는 달’의 보험료를 기준으로 하는데, 2025년 11월 개정 부칙 제3조는 2025년부터 2032년까지 12월에 신청하고 같은 달에 내면 그해 보험료율을 적용하도록 했다. 2026년 12월 안에 신청과 납부를 마치면 9.5%, 해를 넘기면 10%가 된다.
● 직접 계산 (월 소득 100만 원, 119개월 추납)
2026년 12월 안에 납부: 9만 5천 원 × 119 = 1,130만 5천 원
2027년에 납부: 10만 원 × 119 = 1,190만 원 → 59만 5천 원 더
60세 이후 계속 내는 임의계속가입과 비교하면
가입기간을 늘리는 또 다른 방법은 제13조의 임의계속가입이다. 60세가 되어 의무 가입이 끝난 뒤에도 65세까지 신청해 보험료를 계속 내는 것이다. 늘어나는 연금은 추납과 같은 산식으로 1년에 ‘1.29 × (A + B) × 5%’다. 차이는 보험료율이다. 추납은 지나간 기간을 지금의 보험료율로 채우지만, 임의계속가입은 앞으로의 기간을 그해의 보험료율로 낸다. 보험료율이 2032년까지 해마다 오르므로, 나중에 낼수록 같은 1년이 비싸진다.
● 직접 계산 (월 소득 100만 원, 1년 가입기간을 늘리는 비용)
2026년 추납: 100만 원 × 9.5% × 12 = 114만 원
2029년 임의계속가입: 100만 원 × 11% × 12 = 132만 원 → 본전 약 58.6개월
2032년 임의계속가입: 100만 원 × 12.5% × 12 = 150만 원 → 본전 약 66.5개월
추납할 수 있는 기간이 있는 사람이라면 보험료율이 낮은 지금 추납으로 채우는 편이 같은 효과를 더 싸게 얻는 방법이다. 임의계속가입은 추납할 기간이 없거나 이미 다 채운 사람에게 남는 선택지다.
‘연금 2배’는 누구에게 가능한가
추납, 60세 이후 65세까지 보험료를 계속 내는 임의계속가입(제13조), 그리고 받는 시기를 늦추는 연기를 함께 쓰면 연금을 2배 이상 늘릴 수 있다는 영상도 80만 회 넘게 조회됐다. 가입기간이 짧은 사람에게는 가능한 이야기다. 가입기간 10년인 사람이 119개월을 추납해 거의 20년이 되면 연금은 기본연금액의 50%에서 약 100%로 두 배가 된다. 여기에 5년 연기로 36%가 더 붙는다. 반대로 이미 30년 넘게 가입한 사람은 1년을 더해도 5%씩 늘 뿐이라 2배는 어렵다.
추납 전에 확인할 것
첫째, 국민연금공단(1355)에서 내 추납 가능 기간과 예상 증가액을 조회한다. 위 계산은 A값을 가정한 근삿값이다. 둘째, 군 복무나 출산 크레딧으로 공짜로 채울 수 있는 기간이 있는지 먼저 본다. 셋째, 할 생각이라면 보험료율이 오르기 전인 12월 안에 신청과 납부를 끝낸다. 넷째, 연금을 받기 시작한 뒤 4~10년 안에 본전이 되므로, 본인 건강과 노후 자금 사정을 함께 따진다. 다섯째, 추납보험료는 나눠 낼 수 있지만(제92조 제4항) 이자가 붙는다.
● 이 계산이 다루지 않은 것
A값은 2026년 값을 가정했고 실제로는 연금을 받기 직전 3년 평균을 쓴다. 기간별로 다른 소득대체율 계수, 재평가율, 연금소득세와 건강보험료는 반영하지 않았다. 외국인 영상의 사례는 2026년 기준으로 다시 계산한 것이다.