1억 원을 연 3.14% 정기예금에 1년 넣으면 이자 314만 원이 붙는다. 여기서 이자소득세 15.4%를 떼면 265만 6천 원이 남는다. 그런데 같은 1년 동안 물가가 2.88% 올랐다면, 1억 265만 원으로 살 수 있는 것은 1년 전 1억 원보다 약 22만 원어치 적다. ‘예금만 하면 실질 수익 0원’이라는 영상의 말은 지금 숫자로 보면 대체로 맞다. 다만 영상의 다른 숫자 몇 개는 다르다. 투자 수익률 8%는 가정일 뿐이고, 연금계좌로 돌려받는 148만 원은 연봉에 따라 118만 8천 원이 되기도 한다.
이 글은 ‘수익 연재’의 예금과 물가 편이다. 노후 자금을 예금에만 두면 0원이 된다는 영상은 113만 회 넘게 조회됐다. 영상 설명에 나온 숫자 여섯 개를 한국은행 경제통계시스템의 정기예금 금리와 소비자물가지수, 그리고 소득세법 원문으로 하나씩 확인했다(2026년 10월 23일 조회).
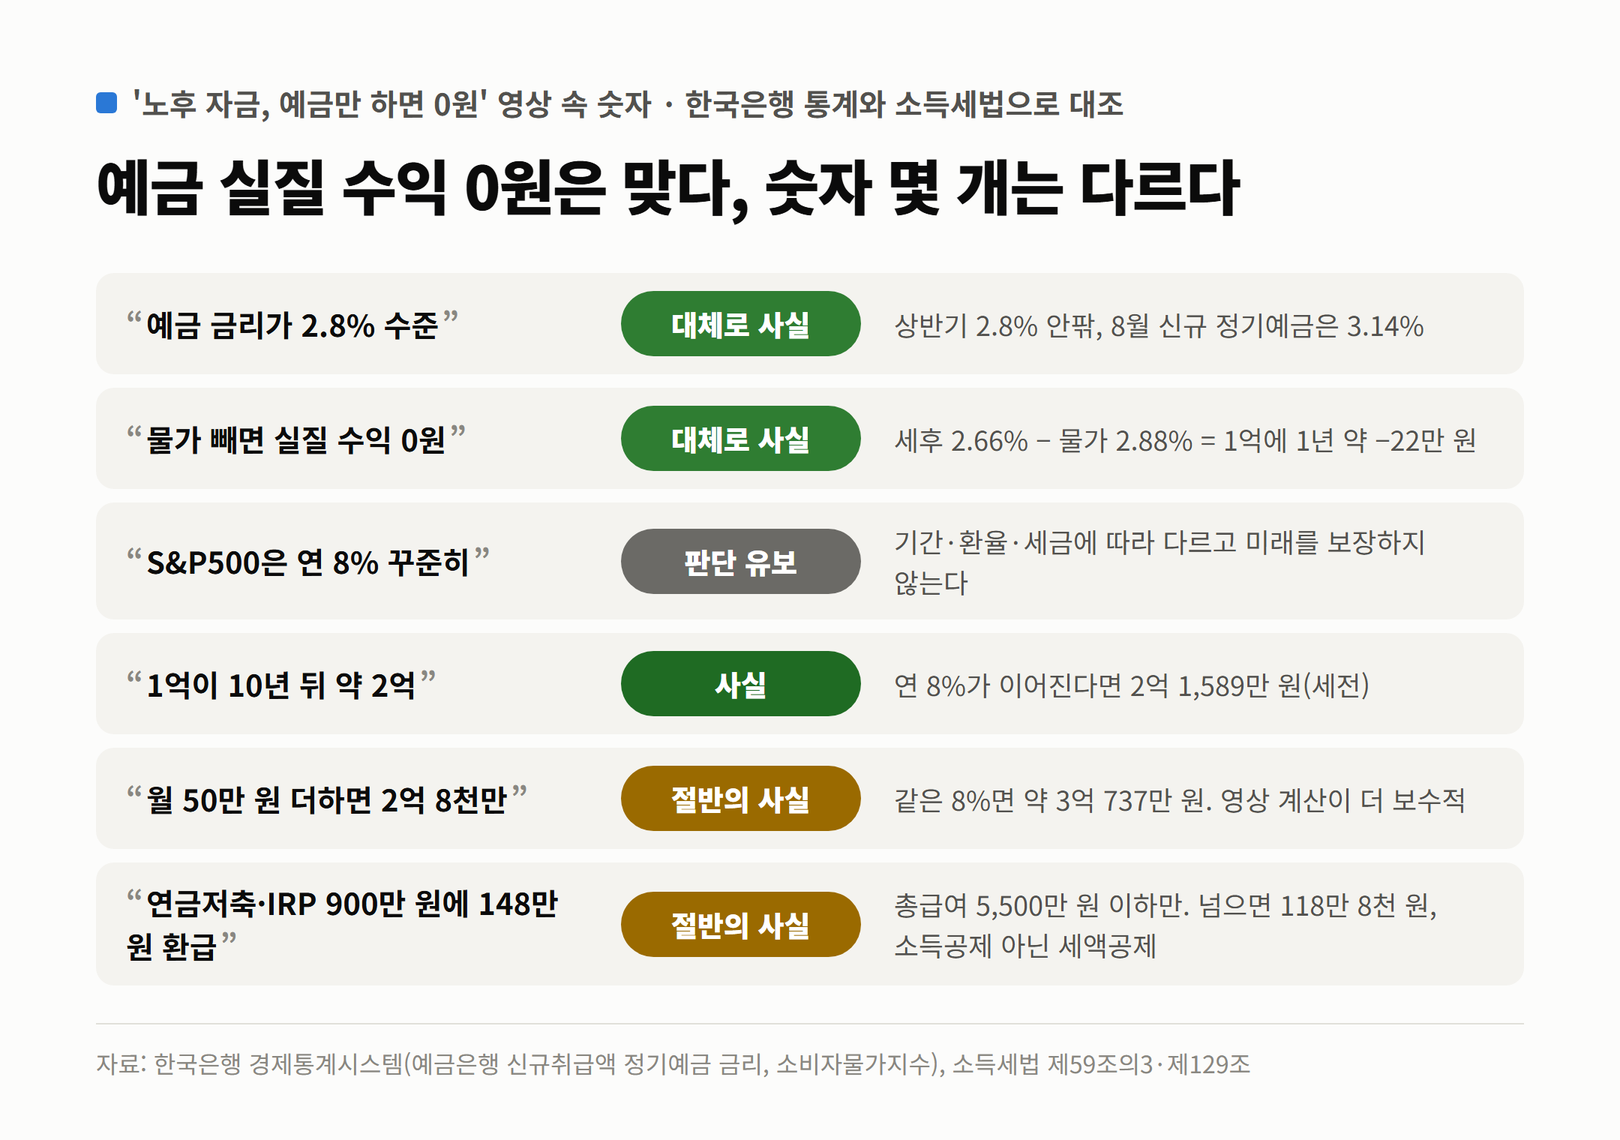
주장 1. “예금 금리가 2.8% 수준”
판정대체로 사실
2026년 상반기 은행이 새로 받은 정기예금 평균 금리는 2.8% 안팎이었다. 하반기에는 올라 8월 3.14%다.
한국은행이 집계하는 예금은행 신규취급액 기준 정기예금 금리는 2026년 1월 2.77%, 3월 2.79%, 5월 2.88%였다. 6월 3.02%로 3%를 넘었고 7월 3.15%, 8월 3.14%다. 영상이 올라온 9월 말에는 이미 3%대였던 셈이다. 아래 계산은 가장 최근 값인 3.14%를 쓴다.
같은 1억 원이라도 언제 맡겼느냐에 따라 이자가 다르다. 1월 금리(2.77%)로 1년 예금에 들었다면 세전 이자는 277만 원, 8월 금리(3.14%)라면 314만 원이다. 37만 원 차이다. 이 ‘신규취급액’ 금리는 은행들이 그달에 새로 받은 예금의 평균이라, 개별 은행이나 특판 상품의 금리와는 다를 수 있다.
주장 2. “물가 빼면 실질 수익은 0원”
판정대체로 사실
1억 원을 연 3.14%에 맡기면 세후 이자는 연 2.66%다. 2026년 9월 물가 상승률 2.88%를 빼면 실제 가치는 1년에 약 22만 원 줄어든다.
이자에는 소득세법 제129조에 따라 14%의 소득세가 원천징수되고, 지방소득세를 더하면 15.4%다. 소비자물가지수는 2025년 9월 117.06에서 2026년 9월 120.43으로 2.88% 올랐다.
● 직접 계산 (1억 원, 1년 정기예금 연 3.14%)
이자: 1억 × 3.14% = 314만 원
세금: 314만 × 15.4% = 48만 3,560원 → 세후 이자 265만 6,440원(연 2.66%)
물가 반영: 1억 265만 6,440원 ÷ 1.0288 = 지금 돈으로 약 9,978만 원 → 약 22만 원 감소

물가를 어느 해 것으로 보느냐에 따라 부호가 바뀐다. 2025년 한 해 물가 상승률은 2.13%였다(2024년 114.18 → 2025년 116.61). 이 물가에 영상의 금리 2.8%를 대면 세후 2.37%로 실질 수익이 +0.24%, 1억 원에 1년 약 24만 원이다. 반대로 최근 물가 2.88%에 2.8% 예금을 대면 −0.50%, 약 50만 원 손해다. 어느 쪽이든 1억 원에 1년 수십만 원 수준이라 ‘사실상 0원’이라는 표현은 과장이 아니다.
세금이 실질 수익을 0 아래로 만든다
흥미로운 점은 세금 전 금리(3.14%)는 물가(2.88%)보다 높다는 것이다. 이자가 물가를 따라가지 못하는 것이 아니라, 15.4%의 세금이 그 차이를 지운다. 예금 이자가 ‘물가 + 세금’을 넘으려면 지금 물가에서 세전 금리가 약 3.4%는 돼야 한다(2.88% ÷ 0.846).
● 직접 계산 (실제 가치를 지키는 데 필요한 세전 예금 금리)
물가 2.0%일 때: 2.0% ÷ (1 − 15.4%) = 2.36%
물가 2.5%일 때: 2.96%
물가 2.88%일 때(2026년 9월): 3.40%
물가 3.0%일 때: 3.55%
실질 수익률을 계산할 때 흔히 ‘금리 − 물가’로 빼기만 하는데, 정확히는 ‘(1 + 세후 금리) ÷ (1 + 물가) − 1’이다. 금리와 물가가 2~3% 수준일 때는 두 방식의 차이가 0.1%포인트도 되지 않아 빼기로 어림해도 된다. 이 글의 계산은 나누기 방식을 썼다.
거꾸로 보면 세금을 덜 내는 방법이 곧 실질 수익을 지키는 방법이다. 같은 3.14% 예금이라도 이자에 세금이 붙지 않는다면 실질 수익은 +0.25%로 돌아선다. 예금이 큰 사람은 세금이 더 무거워질 수 있다. 이자와 배당을 합쳐 1년에 2,000만 원이 넘으면 다른 소득과 합쳐 종합과세된다. 연 3.14% 예금이라면 원금 약 6억 3,700만 원부터 이자가 2,000만 원을 넘는다(2,000만 ÷ 3.14%).
10년 두면: 통장은 1억 3천만 원, 가치는 9,786만 원
같은 금리와 물가가 10년 이어진다고 가정해 계산했다. 세후 이자를 해마다 다시 맡긴다고 보면 통장 금액은 1억 2,998만 원으로 늘지만, 지금 돈으로 바꾸면 9,786만 원이다. 통장 숫자는 3천만 원 늘었는데 살 수 있는 것은 214만 원어치 줄어든 셈이다.
● 직접 계산 (1억 원, 10년, 세후 2.66% 복리, 물가 2.88% 지속 가정)
통장 금액: 1억 × 1.02656^10 = 1억 2,998만 원
지금 돈 가치: 1억 2,998만 ÷ 1.0288^10(1.328) = 9,786만 원

이자를 생활비로 쓰는 은퇴자는 더 빨리 줄어든다
위 10년 계산은 이자를 한 푼도 쓰지 않고 다시 맡긴 경우다. 은퇴한 뒤 예금 이자로 생활비를 보태는 사람은 사정이 다르다. 이자를 다 쓰면 통장의 원금은 1억 원 그대로지만, 그 1억 원의 가치는 해마다 물가만큼 줄어든다.
● 직접 계산 (1억 원 예금, 세후 이자를 매달 생활비로 쓰는 경우, 물가 2.88% 지속 가정)
한 달 생활비로 쓰는 세후 이자: 265만 6,440원 ÷ 12 = 약 22만 1천 원
10년 뒤 원금 1억 원의 가치: 1억 ÷ 1.328 = 약 7,529만 원
10년 동안 매달 22만 원을 쓰는 대가로 원금의 실제 가치가 2,471만 원 줄어드는 셈이다. 그리고 매달 받는 22만 1천 원도 10년 뒤에는 지금 돈으로 16만 6천 원어치밖에 안 된다. 예금만으로 노후 생활비를 꾸릴 때 가장 큰 위험은 원금 손실이 아니라 이 조용한 가치 하락이다. 물가만큼 원금 가치를 지키려면 이자의 대부분을 다시 맡겨야 하고, 그러면 생활비로 쓸 돈이 거의 남지 않는다.
주장 3~5. “S&P500 연 8%, 10년이면 2억, 월 50만 원이면 2억 8천만”
판정판단 유보
S&P500이 과거에 연 8% 정도를 냈다는 주장은 기간, 환율, 배당 포함 여부, 세금에 따라 달라 이 글에서 확인하지 못했다. 과거 수익률은 미래를 보장하지 않는다.
계산 자체는 확인할 수 있다. 연 8%가 10년 이어진다면 1억 원은 1.08^10 = 2.159배, 2억 1,589만 원이 된다(세금·수수료 전). ‘약 2억’은 맞는 계산이다. 매달 50만 원을 더 넣는 경우 영상은 2억 8천만 원이라고 했는데, 같은 8%로 계산하면 적립분이 9,147만 원으로 불어나 합계는 약 3억 737만 원이다. 영상은 적립한 원금 6,000만 원만 더한 것으로 보인다. 숫자를 부풀린 것이 아니라 오히려 보수적으로 잡은 셈이다.
중요한 것은 8%가 ‘가정’이라는 점이다. 주식은 해에 따라 수십 퍼센트 오르기도 하고 떨어지기도 한다. 미국 주식에 원화로 투자하면 환율도 수익에 영향을 준다. 예금은 수익이 낮은 대신 원금과 이자가 정해져 있다. 둘은 수익률만으로 비교할 수 없고, 언제 돈이 필요한지가 먼저다.
주장 6. “연금저축 600만 원, IRP 300만 원이면 148만 원 환급”
판정절반의 사실
총급여 5,500만 원 이하라면 맞다. 그보다 많으면 118만 8천 원이다. 그리고 이것은 소득공제가 아니라 세금에서 직접 빼 주는 세액공제다.
소득세법 제59조의3은 연금저축계좌는 연 600만 원, 퇴직연금계좌(IRP)를 합쳐 연 900만 원까지 납입액에 세액공제를 준다. 공제율은 12%이고, 종합소득금액 4,500만 원 이하(근로소득만 있으면 총급여 5,500만 원 이하)는 15%다. 지방소득세까지 더하면 각각 13.2%, 16.5%다.
● 직접 계산 (연금저축 600만 원 + IRP 300만 원 = 900만 원)
총급여 5,500만 원 이하: 900만 × 16.5% = 148만 5천 원
총급여 5,500만 원 초과: 900만 × 13.2% = 118만 8천 원
소득공제와 세액공제를 헷갈리면 기대가 틀어진다. 소득공제는 세금을 매기기 전 소득에서 빼는 것이라 세율이 높은 사람일수록 효과가 크다. 세액공제는 계산된 세금에서 일정 비율을 바로 빼므로 세율과 관계없이 같다. 연금계좌는 세액공제라서, 세율 24% 구간의 고소득 직장인도 900만 원 납입에 받는 돈은 118만 8천 원으로 정해져 있다.
그래도 예금이 맞는 돈이 있다
예금은 실질 수익이 0 근처라는 약점이 있지만, 원금과 이자가 정해져 있고 언제든 찾을 수 있다는 장점이 있다. 1~2년 안에 쓸 생활비, 갑작스러운 병원비 같은 비상금은 수익보다 확실성이 중요하다. 노후 자금 전체를 예금에 두면 물가에 지고, 전부 주식에 두면 하락기에 꺼내 써야 하는 위험이 생긴다. ‘예금은 손해’라고 단정하기보다, 돈마다 쓸 시기에 맞춰 나누는 것이 실제 문제다.
노후 자금을 점검할 때 볼 숫자
첫째, 내 예금 금리를 세후로 바꿔 본다(금리 × 0.846). 둘째, 최근 물가 상승률과 비교한다. 국가데이터처가 매달 발표하는 소비자물가 상승률이 기준이다. 셋째, 세후 금리가 물가보다 낮다면 그 돈이 언제 필요한지 따져 본다. 넷째, 연금저축·IRP 세액공제를 쓴다면 내 총급여가 5,500만 원 기준의 어느 쪽인지 확인한다. 다섯째, 투자 수익률이 나오는 영상은 그 숫자가 가정인지 실제 기록인지, 세금과 환율을 뺐는지 확인한다.
● 이 글이 다루지 않은 것
금리와 물가는 2026년 8~9월 값이 앞으로도 같다고 가정했다. S&P500의 실제 장기 수익률, 예금자보호 한도, ISA 계좌의 비과세 효과는 다루지 않았다.