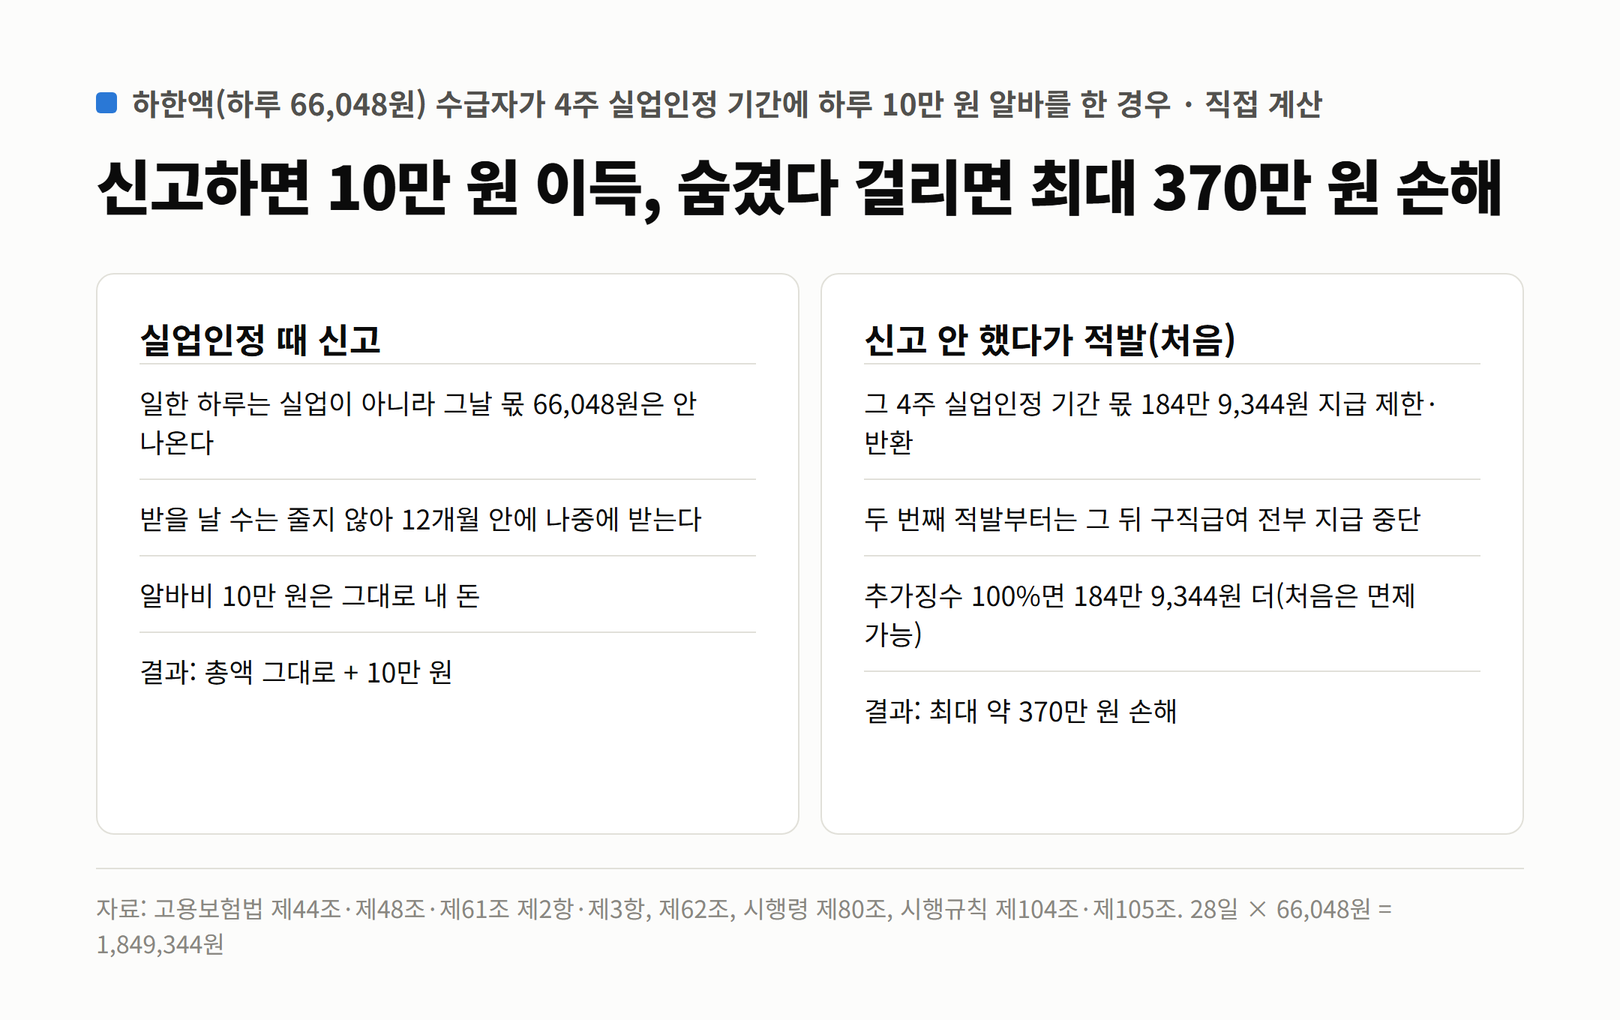
실업급여를 받는 중에 하루짜리 알바를 했다면 고용센터에 알리는 쪽이 압도적으로 이득이다. 알리면 일한 그날의 실업급여(하한액 기준 66,048원)만 빠지고, 그 하루치는 받을 수 있는 기간 안에서 나중에 받는다. 알바비 10만 원은 고스란히 남는다. 반대로 숨겼다가 처음 적발되면 그 4주 실업인정 기간의 실업급여 184만 9,344원을 받지 못하거나 돌려줘야 하고, 같은 금액을 추가로 낼 수도 있다. 하루 10만 원을 벌려다 최대 약 370만 원을 잃는 구조다. 두 번째부터는 남은 실업급여가 전부 끊긴다.
이 글은 ‘수익 연재’의 실업급여 부업 편이다. 실업급여를 받을 때 모르면 수백만 원을 날린다는 주의사항 영상은 46만 회 넘게 조회됐다. 알바 하루를 안 적으면 28일치를 돌려내야 한다는 영상도 나왔다. 실업급여 받는 동안 생활비를 보태려는 사람들이 가장 많이 묻는 여섯 가지를 고용보험법과 시행령·시행규칙 원문(2026년 10월 23일 확인)으로 판정했다.
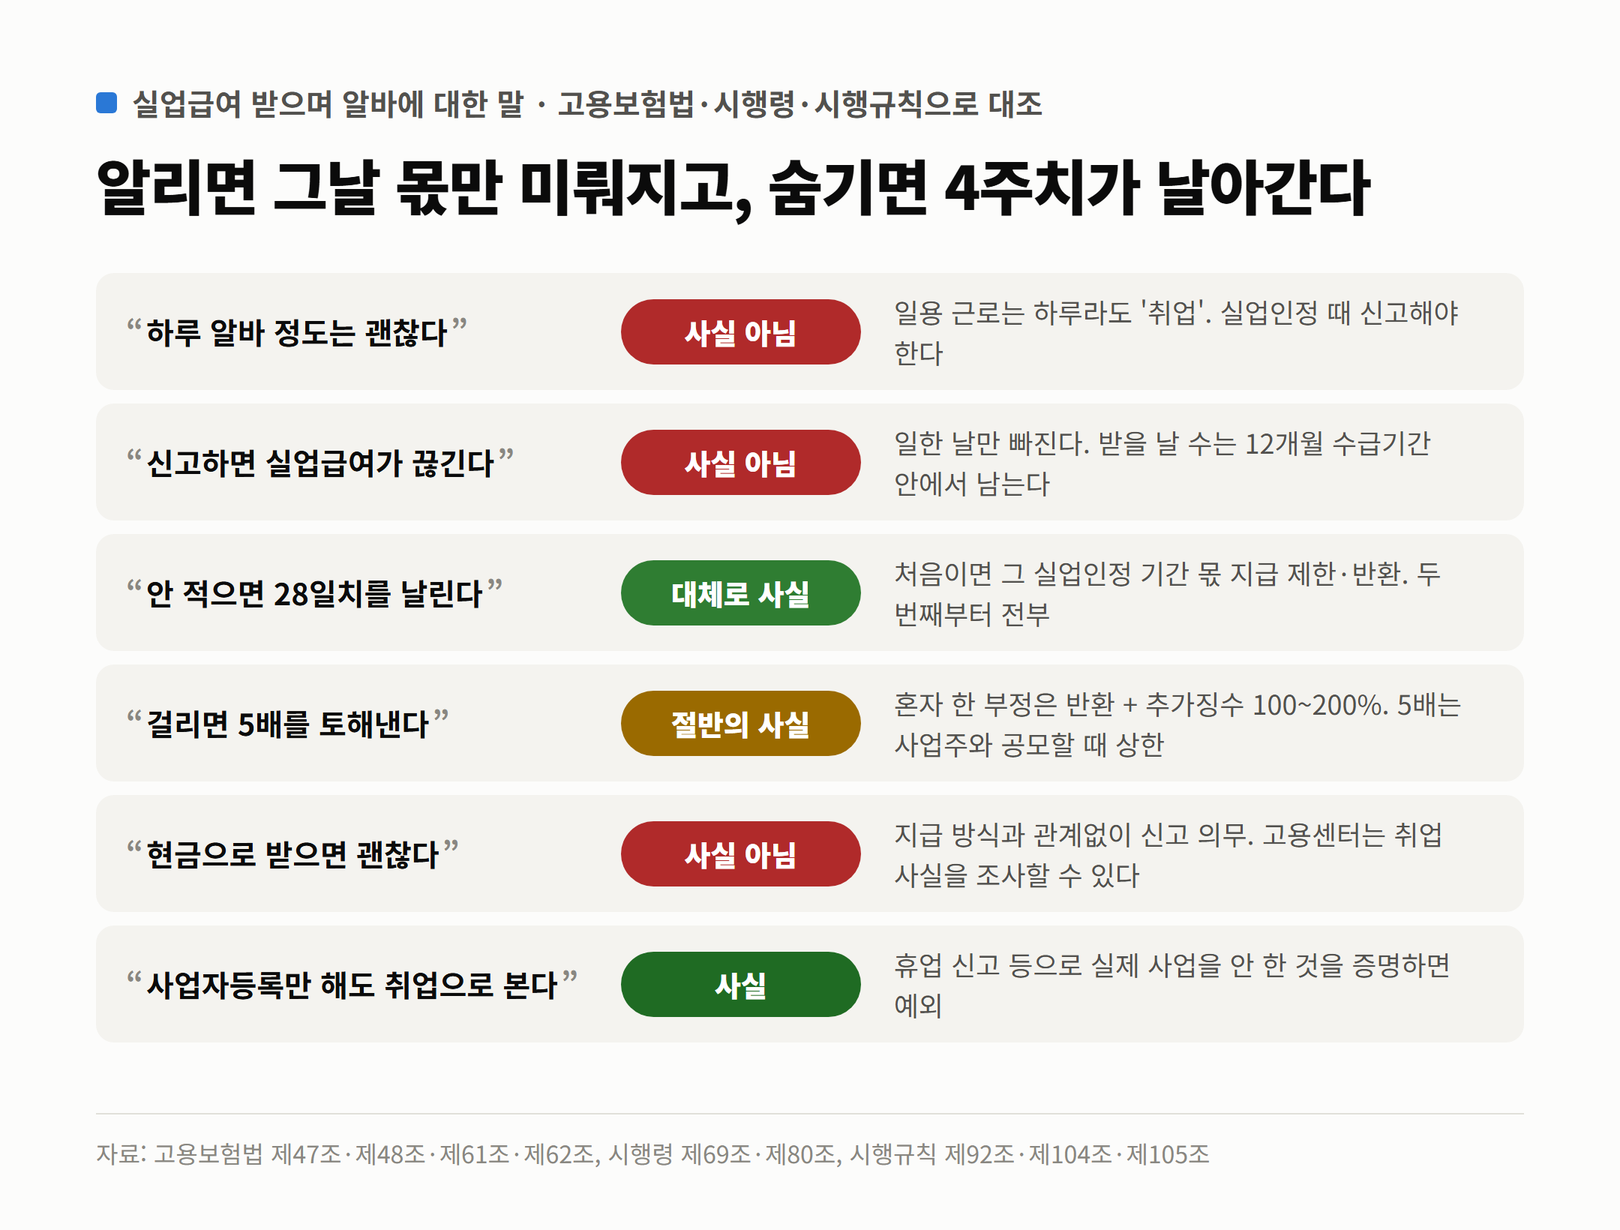
주장 1. “하루 알바 정도는 괜찮다”
판정사실 아님
일용으로 일했다면 하루라도 ‘취업’에 해당한다. 일한 사실은 다음 실업인정 때 신고해야 한다.
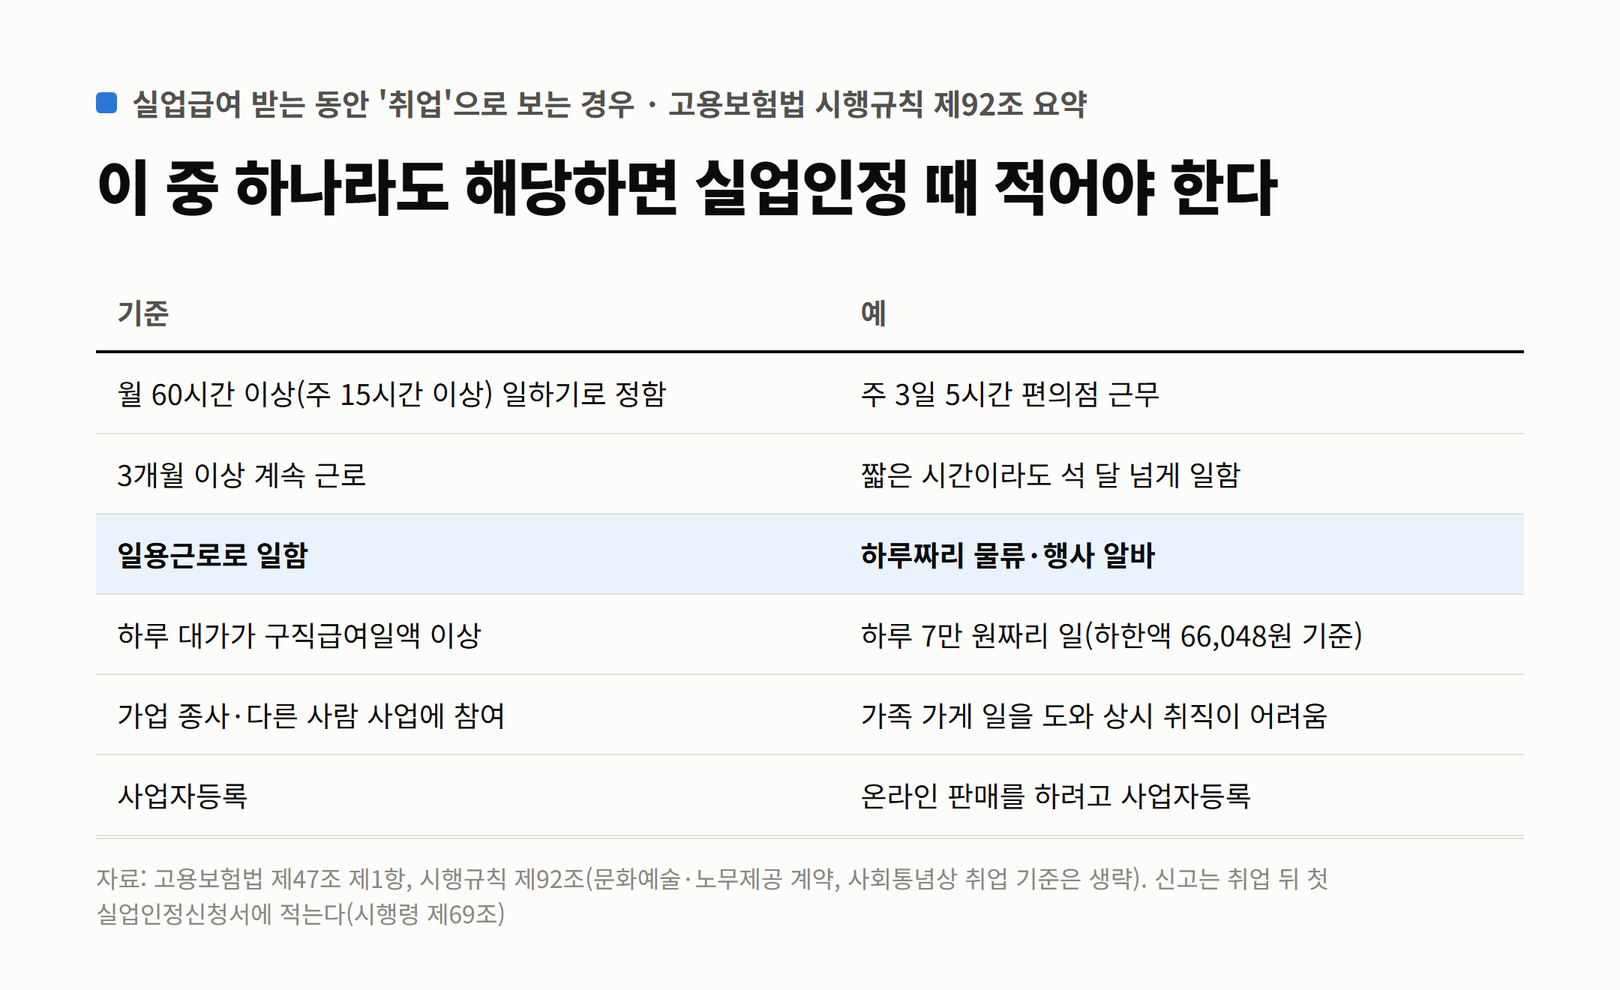
고용보험법 제47조 제1항은 실업인정을 받으려는 기간에 ‘고용노동부령으로 정하는 기준에 해당하는 취업’을 하면 신고하도록 했다. 그 기준인 시행규칙 제92조는 아홉 가지를 든다. 한 달 60시간 이상(주 15시간 이상) 일하기로 한 경우, 3개월 이상 계속 일한 경우와 함께 ‘일용근로자로서 근로를 제공하는 경우’가 들어 있다. 하루짜리 물류센터 알바나 행사 알바가 여기에 해당한다. 시간이 짧아도 하루 대가가 구직급여일액 이상이면 취업으로 본다는 기준도 따로 있다.
주장 2. “신고하면 실업급여가 끊긴다”
판정사실 아님
신고하면 일한 날만 실업으로 인정되지 않는다. 남은 날 수는 받을 수 있는 기간 안에서 그대로 받는다.
실업급여는 제44조에 따라 ‘실업의 인정을 받은 날’에 대해 나온다. 일한 날은 실업 상태가 아니므로 그날 몫은 나오지 않는다. 하지만 받을 수 있는 날 수(소정급여일수)를 쓴 것은 아니다. 제48조는 이직 다음 날부터 12개월 안에 소정급여일수만큼 받을 수 있게 했으므로, 그 기간 안이라면 빠진 하루는 뒤에서 받는다. 신고는 시행령 제69조에 따라 일한 뒤 처음 내는 실업인정신청서에 적으면 된다.
● 직접 계산 (하한액 66,048원 수급자, 4주 실업인정 기간 중 하루 10만 원 알바를 신고)
그 4주에 받는 실업급여: 27일 × 66,048원 = 178만 3,296원
빠진 하루치 66,048원: 12개월 수급기간 안에서 나중에 받음
알바비: 10만 원
→ 실업급여 총액은 그대로, 알바비 10만 원만큼 더 번다
다만 ‘나중에 받는다’에는 조건이 있다. 12개월 수급기간이 끝나면 남은 날은 사라진다. 실직 뒤 신청이 늦었거나 받을 날 수가 길면 이 기간이 빠듯해진다.
● 직접 계산 (소정급여일수 270일, 이직 3개월 뒤에야 신청한 경우)
남은 수급기간: 12개월 − 3개월 = 9개월(약 270일)
받을 날 수: 270일 → 기간을 거의 다 써야 받는 구조
→ 이 상태에서 알바로 빠진 날은 수급기간 안에 다시 받지 못할 수 있다
또 하나, 주 15시간 이상 정해 놓고 계속 나가는 알바는 하루짜리와 다르다. 고용보험법 제2조는 ‘실업’을 일할 의사와 능력이 있는데도 취업하지 못한 상태로 정의한다. 시행규칙 제92조 제1호에 해당하는 일을 시작하면 취업한 상태가 되므로, 그 일을 하는 동안에는 실업 인정을 받기 어렵다. 생활비를 위해 정기 알바를 잡는다면 실업급여와 둘 중 어느 쪽이 나은지부터 계산해야 한다.
주장 3. “안 적으면 28일치를 날린다”
판정대체로 사실
처음 적발이면 그 실업인정 기간(보통 4주) 몫을 받지 못하거나 돌려줘야 한다. 두 번째부터는 그 뒤 실업급여가 전부 끊긴다.
제61조 제1항은 거짓이나 부정한 방법으로 실업급여를 받으면 그날부터 실업급여를 주지 않는다고 정했다. 다만 제2항은 취업 신고를 하지 않은 경우처럼 대통령령으로 정한 사유라면 ‘그 실업인정대상기간에 한정하여’ 지급하지 않도록 완화했다. 시행령 제80조가 그 사유로 ‘근로를 제공한 사실을 신고하지 않거나 사실과 다르게 신고한 경우’를 명시했다. 그리고 같은 조 단서에 따라 2회 이상 위반하면 완화 없이 제1항이 적용된다.
반복하면 다음 실업급여까지 막힌다. 제61조 제5항은 10년 동안 부정수급으로 세 번 이상 지급 제한을 받은 사람에게 새로 생긴 수급자격의 실업급여도 최대 3년 동안 주지 않도록 했다. 한 번의 하루 알바가 다음 실직 때의 실업급여까지 위태롭게 만들 수 있다.
반환 범위는 시행규칙 제104조가 정한다. 원칙은 받은 실업급여 전부지만, 시행령 제80조 사유의 첫 위반이면 그 사유로 인정받은 실업기간 몫만 돌려준다. 실업인정이 보통 4주(28일)마다 이뤄지므로 ’28일치’라는 말이 나온다.
주장 4. “걸리면 5배를 토해낸다”
판정절반의 사실
혼자 한 부정수급은 받은 돈을 돌려주고 그 100~200%를 더 낸다. 5배는 사업주와 짜고 한 경우의 법정 상한이다.
제62조 제2항은 부정하게 받은 금액의 2배 이하를 추가로 징수할 수 있게 하고, 사업주와 공모했으면 5배 이하로 올렸다. 시행규칙 제105조가 실제 비율을 정한다. 혼자 한 부정은 지난 10년 동안의 지급 제한 횟수에 따라 3회 미만 100%, 3~4회 150%, 5회 이상 200%다. 사업주와 공모했다면 300%부터 시작한다.
감면 규정도 있다. 같은 조 제4항은 조사 전에 스스로 신고한 사람, 그리고 시행령 제80조 사유(근로 사실 미신고 등)의 첫 위반자에게 추가징수를 면제할 수 있게 했다. 조사에 성실히 응하고 즉시 납부를 약속하면 60%로 줄여 주는 규정(제3항)도 있다. 그래서 하루 알바를 처음 숨긴 경우의 손해는 ‘4주치 반환’에서 ‘4주치 반환 + 같은 금액 추가징수’ 사이다.
● 직접 계산 (하한액 수급자, 4주 실업인정 기간 몫)
4주치: 28일 × 66,048원 = 184만 9,344원
추가징수 면제되면: 184만 9,344원 손해(알바비 10만 원 빼면 약 175만 원)
추가징수 100%면: 369만 8,688원 손해
사업주와 공모해 300%면: 184만 9,344원 + 554만 8,032원 = 739만 7,376원
빠뜨렸다면 조사 전에 스스로 알리는 것이 가장 싸다
이미 신고를 빠뜨렸다면 선택지는 두 가지다. 고용센터가 알아내기를 기다리거나, 그 전에 스스로 알리는 것이다. 시행규칙 제104조 제3호는 근로 사실을 신고하지 않은 사람이 고용센터의 조사 전에 자진 신고하면 반환 범위를 ‘근로를 제공한 날에 대해 받은 실업급여’로 줄였다(1회 한정). 제105조 제4항 제1호는 자진 신고자의 추가징수도 면제할 수 있게 했다.
● 직접 계산 (하한액 수급자, 하루 알바를 신고하지 않고 실업급여를 받은 경우)
조사 전에 자진 신고: 일한 하루치 66,048원 반환, 추가징수 면제 가능 → 약 6만 6천 원
조사로 적발(처음): 4주치 184만 9,344원 반환 + 추가징수 0~100% → 184만~370만 원
같은 실수라도 누가 먼저 알리느냐에 따라 손해가 수십 배 차이 난다. 자진 신고는 한 번만 인정되므로, 두 번째부터는 처음부터 제대로 적는 것밖에 방법이 없다.
주장 5. “현금으로 받으면 괜찮다”
판정사실 아님
돈을 어떻게 받았는지는 신고 의무와 관계가 없다. 고용센터는 취업 사실을 조사할 수 있다.
제47조 제1항의 신고 의무는 ‘취업’을 기준으로 하고, 시행규칙 제92조 제4호는 임금이 어떤 명칭으로 지급되든 구직급여일액 이상을 받으면 취업으로 본다. 같은 조 제2항은 고용센터가 필요하면 취업 사실을 조사할 수 있게 했다. 사업주와 짜고 숨겼다면 제62조 제3항에 따라 사업주도 돌려줄 돈과 추가징수금을 함께 책임지고, 제116조는 사업주와 공모한 부정수급에 5년 이하 징역 또는 5천만 원 이하 벌금을 정했다. 혼자 한 부정수급도 3년 이하 징역 또는 3천만 원 이하 벌금 대상이다.
주장 6. “사업자등록만 해도 취업으로 본다”
판정사실
실업급여를 받는 중에 사업자등록을 하면 취업한 것으로 본다. 휴업 신고 등으로 실제 사업을 하지 않았음을 증명하면 예외다.
시행규칙 제92조 제8호다. 실업급여를 받으며 온라인 판매나 스마트스토어를 준비하려는 사람이 많은데, 사업자등록을 하는 순간 취업으로 보므로 신고해야 한다. 매출이 아직 없어도 마찬가지다. 창업을 준비 중이라면 사업자등록 시점을 실업급여 수급이 끝난 뒤로 잡거나, 등록한 날을 실업인정 때 정확히 적어야 한다. 근로자를 두지 않고 임대사무실도 없는 부동산임대업은 예외다.
실업급여 받는 동안 돈을 벌고 싶다면
첫째, 일을 했다면 금액이나 시간과 관계없이 다음 실업인정신청서에 적는다. 일한 날 몫이 나중으로 밀릴 뿐 총액은 줄지 않는다. 둘째, 실수로 빠뜨렸다면 고용센터 조사 전에 스스로 신고한다. 시행규칙 제104조와 제105조는 자진 신고자의 반환 범위를 일한 날 몫으로 줄이고 추가징수를 면제할 수 있게 했다(1회 한정). 셋째, 하루 일당이 구직급여일액(하한액 66,048원)을 넘는 일은 시간이 짧아도 취업으로 본다는 점을 기억한다. 2026년 최저임금 10,320원으로 하루 8시간 일하면 82,560원이라 대부분의 하루 알바가 여기에 해당한다. 넷째, 안정적인 일자리를 빨리 구했다면 남은 실업급여 일부를 받는 조기재취업수당 요건을 확인한다. 연재의 실업급여 개편 글에서 다룬 것처럼 개편안은 재취업 후 월 소득 300만 원 이상이면 이 수당을 주지 않는 방향이다.
● 이 글이 다루지 않은 것
지급 제한·반환·추가징수는 고용센터가 사실관계에 따라 처분하므로 개별 사건의 결과는 다를 수 있다. 계산은 2026년 하한액(하루 66,048원) 수급자와 4주 실업인정 기간을 기준으로 했으며, 하루 금액이 더 많은 수급자는 손해도 그만큼 커진다. 자영업 수입, 예술인·노무제공자 수급자의 기준은 다루지 않았다.