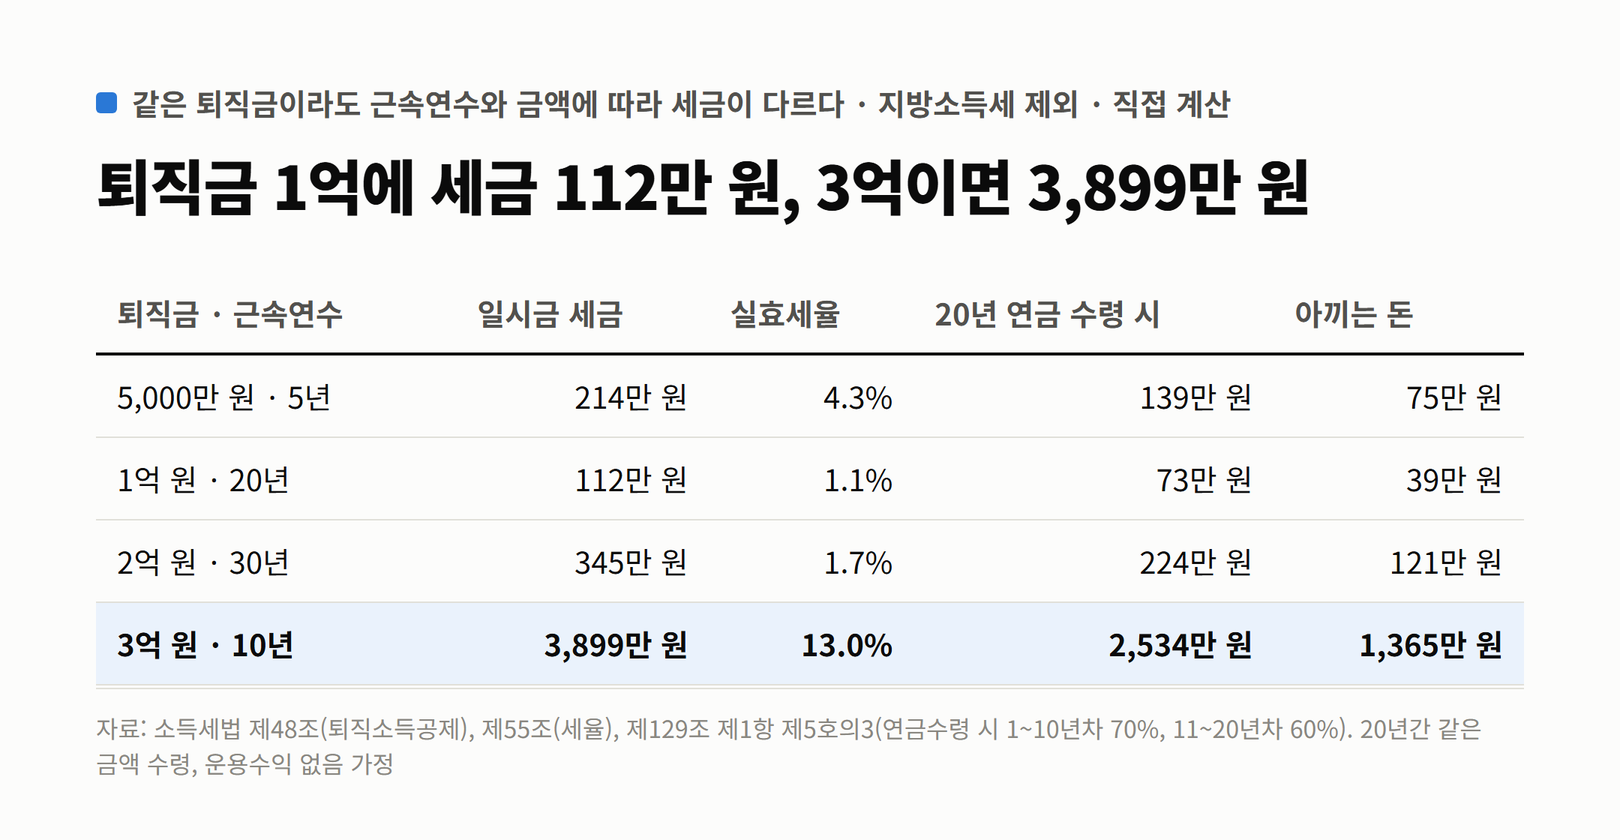
퇴직금을 연금으로 나눠 받으면 퇴직소득세를 30%에서 최대 50%까지 덜 낸다. 여기까지는 영상들이 말한 대로다. 그런데 실제로 아끼는 돈은 사람마다 수십 배 차이가 난다. 10년 일하고 퇴직금 3억 원을 받는 사람은 일시금 세금이 3,899만 원이라, 20년 동안 나눠 받으면 1,365만 원을 아낀다. 20년 일하고 1억 원을 받는 사람은 일시금 세금이 112만 원뿐이라 아끼는 돈이 39만 원이다. ‘퇴직금 일시 지급이 없어진다’는 말은 사실이 아니다. 정부와 노사가 합의한 내용은 회사 장부에 쌓는 퇴직금을 금융기관에 맡기는 퇴직연금으로 바꾸되, 일시금으로 찾을 권리는 그대로 두는 것이다.

이 글은 ‘수익 연재’의 퇴직금 편이다. 퇴직금 일시 지급을 없앤다는 정치권 발언을 다룬 영상은 68만 회, 퇴직금 세금 50% 감면을 다룬 영상은 6만 회 조회됐다. 소득세법 원문(2026년 10월 23일 확인)을 따라 퇴직소득세를 직접 계산하고, 일시금과 연금 수령을 나란히 비교했다.
‘퇴직금이 사라진다’는 말의 실체
2026년 2월 6일 고용노동부가 발표한 노사정 공동선언은 모든 사업장에 퇴직급여 사외적립, 곧 퇴직연금 도입을 의무화하되 사업장 규모에 따라 단계적으로 시행하기로 했다. 지금은 회사가 장부에만 퇴직금을 쌓아 두었다가 퇴직할 때 주는 ‘퇴직금 제도’가 남아 있는데, 회사가 망하면 받지 못하는 위험이 있다. 이를 금융기관에 미리 쌓는 퇴직연금으로 바꾸겠다는 것이다. 같은 선언문은 “중도인출이나 일시금 수령 등 근로자의 선택권은 현행 퇴직연금 제도와 동일하게 보장된다”고 못 박았다. 관련 법 개정은 아직 이뤄지지 않았다.
사실 퇴직금을 개인 연금계좌로 받는 것은 이미 원칙이다. 근로자퇴직급여 보장법 제9조 제2항은 퇴직금을 근로자가 지정한 개인형퇴직연금(IRP) 계정으로 옮겨 지급하도록 한다. 55세 이후 퇴직하는 경우 등은 예외다. IRP로 받은 돈은 바로 해지해 일시금으로 찾을 수 있고, 연금으로 나눠 받을 수도 있다. 문제는 어느 쪽이 세금이 적으냐다.
퇴직소득세는 생각보다 적다, 근속이 길수록 더 그렇다
퇴직소득세는 일반 소득세와 계산법이 다르다. 소득세법 제48조에 따라 퇴직금에서 근속연수에 따른 공제를 빼고, 남은 돈을 1년치 급여로 바꾼 ‘환산급여’에서 다시 공제를 뺀다. 여기에 일반 세율을 적용한 뒤 제55조 제2항에 따라 12로 나누고 근속연수를 곱한다. 오래 일할수록 공제가 커지고, 세금이 여러 해에 나눠지는 효과가 생긴다.
● 직접 계산 (퇴직금 1억 원, 근속 20년, 지방소득세 제외)
근속연수공제: 1,500만 원 + 250만 원 × (20 − 10) = 4,000만 원
환산급여: (1억 − 4,000만) × 12 ÷ 20 = 3,600만 원
환산급여공제: 800만 원 + (3,600만 − 800만) × 60% = 2,480만 원
과세표준 1,120만 원 × 6% = 67만 2천 원 → ÷ 12 × 20 = 세금 112만 원(실효세율 1.1%)
같은 방식으로 3억 원·근속 10년을 계산하면 결과가 크게 다르다. 근속연수공제는 1,500만 원에 그치고, 환산급여는 3억 4,200만 원, 과세표준은 1억 7,560만 원이 돼 38% 구간에 걸린다. 세금은 3,899만 원, 실효세율 13%다. 같은 퇴직금이라도 짧게 일하고 많이 받을수록 세율이 가파르게 오른다.
근속연수의 힘은 같은 금액으로 비교하면 더 분명하다. 퇴직금 2억 원을 놓고 근속연수만 바꿔 계산했다.
● 직접 계산 (퇴직금 2억 원, 근속연수별 일시금 세금)
근속 5년: 3,246만 원(16.2%)
근속 10년: 1,788만 원(8.9%)
근속 20년: 703만 원(3.5%)
근속 30년: 345만 원(1.7%)
근속 5년과 30년의 세금 차이가 9배가 넘는다. 그리고 퇴직소득세는 같은 돈을 월급으로 받을 때보다 훨씬 가볍다. 1년 과세표준이 3억 원인 근로소득이라면 제55조 제1항의 세율로 산출세액만 9,406만 원이다. 퇴직금은 여러 해 일한 대가라는 점을 반영해 세금을 근속연수에 나눠 매기기 때문이다.
연금으로 받으면 30% 덜 내고, 21년째부터는 50% 덜 낸다
퇴직금을 IRP 같은 연금계좌로 받으면 제146조 제2항에 따라 퇴직소득세를 그때 떼지 않는다. 나중에 연금으로 꺼낼 때 세금을 내는데, 제129조 제1항 제5호의3이 그 비율을 정한다. 연금을 실제로 받은 해가 10년 이하인 동안은 원래 퇴직소득세율의 70%, 11~20년째는 60%만 낸다. 2025년 12월 개정으로 2026년 1월 1일부터는 20년을 넘긴 21년째부터 50%가 적용된다. 영상의 ‘50% 감면’이 이것이다.
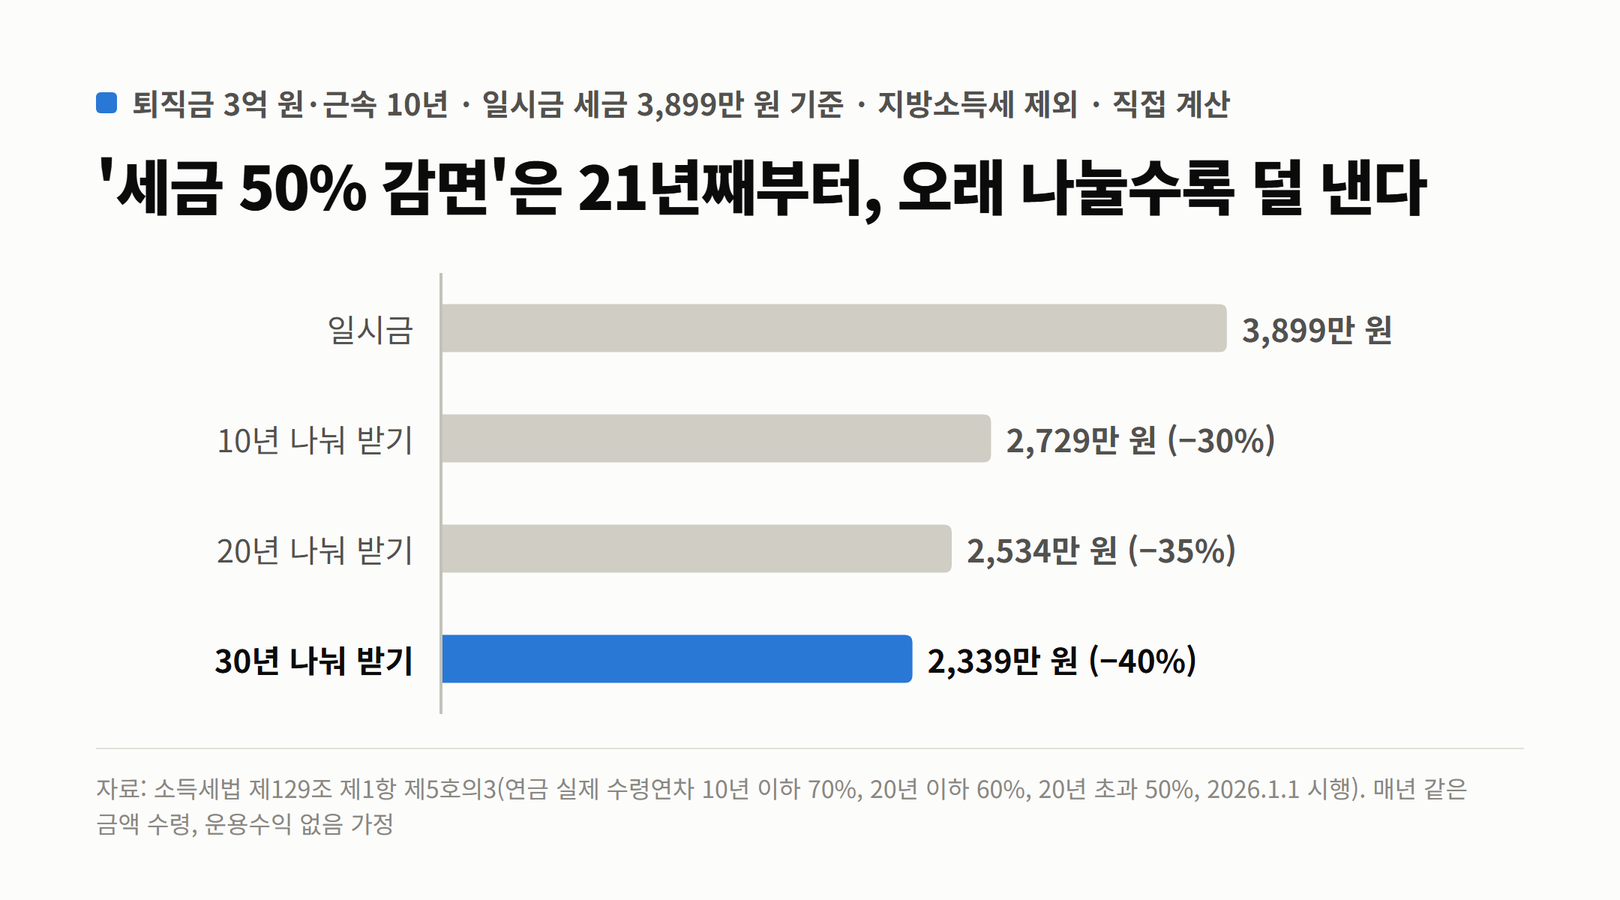
● 직접 계산 (퇴직금 3억 원·근속 10년, 매년 같은 금액 수령)
10년 수령: 3,899만 원 × 70% = 2,729만 원 (1,170만 원 절약)
20년 수령: 3,899만 원 × (10년 × 70% + 10년 × 60%) ÷ 20년 = 2,534만 원 (1,365만 원 절약)
30년 수령: 3,899만 원 × (70% + 60% + 50%) ÷ 3 = 2,339만 원 (1,560만 원 절약)
‘50% 감면’에는 조건이 있다
50%는 연금을 20년 넘게 받은 뒤, 21년째부터 받는 돈에만 적용된다. 퇴직금 전체에 50%가 적용되는 것이 아니다. 30년 동안 고르게 나눠 받아도 평균 감면율은 40%다. 10년 안에 다 찾는다면 감면율은 30%에 머문다. ‘100명 중 2명만 챙긴다’는 영상의 숫자는 출처를 확인하지 못했지만, 20년 넘게 연금을 받아야 50%에 닿는다는 구조를 보면 이 혜택을 온전히 받는 사람이 적을 수밖에 없다.
2026년 개정이 실제로 얼마를 더 아껴 주는지도 계산해 볼 수 있다. 개정 전에는 21년째 이후에도 60%였다. 3억 원·근속 10년인 사람이 30년에 걸쳐 나눠 받는다고 하면, 개정 전 세금은 3,899만 원 × (70% + 60% + 60%) ÷ 3 = 2,469만 원이고 개정 뒤에는 2,339만 원이다. 개정으로 더 아끼는 돈은 130만 원이다. 10년이나 20년 안에 다 찾는 사람에게는 이번 개정이 아무 차이를 만들지 않는다. ‘50% 감면’이 새로 생긴 것은 맞지만, 연금 수령으로 아끼는 돈의 대부분은 예전부터 있던 30~40% 감면에서 나온다.
위 숫자는 모두 국세만 계산한 것이다. 퇴직소득에는 소득세의 10%가 지방소득세로 붙으므로, 실제로 통장에서 빠지는 돈은 10% 더 크다. 3억 원·근속 10년이라면 일시금으로 받을 때 약 4,289만 원, 20년에 걸쳐 연금으로 받을 때 약 2,787만 원을 내게 되고, 그 차이는 약 1,500만 원이다. 1억 원·근속 20년이라면 일시금 약 123만 원과 연금 약 80만 원으로, 차이는 43만 원 정도다.
다른 영상의 숫자도 같은 구조로 확인된다. 조선일보 머니 영상은 “똑같이 퇴직금 받았는데 세금 5,165만 원 vs 3,555만 원”이라는 사례를 소개했다. 3,555만 원은 5,165만 원의 약 69%다. 10년 안에 연금으로 받아 70%만 낸 경우와 거의 맞아떨어진다. 같은 퇴직금이라도 받는 방법만 바꿔 1,600만 원 넘게 차이가 날 수 있는 것은 퇴직소득세 자체가 큰 사람에게만 해당하는 이야기다.
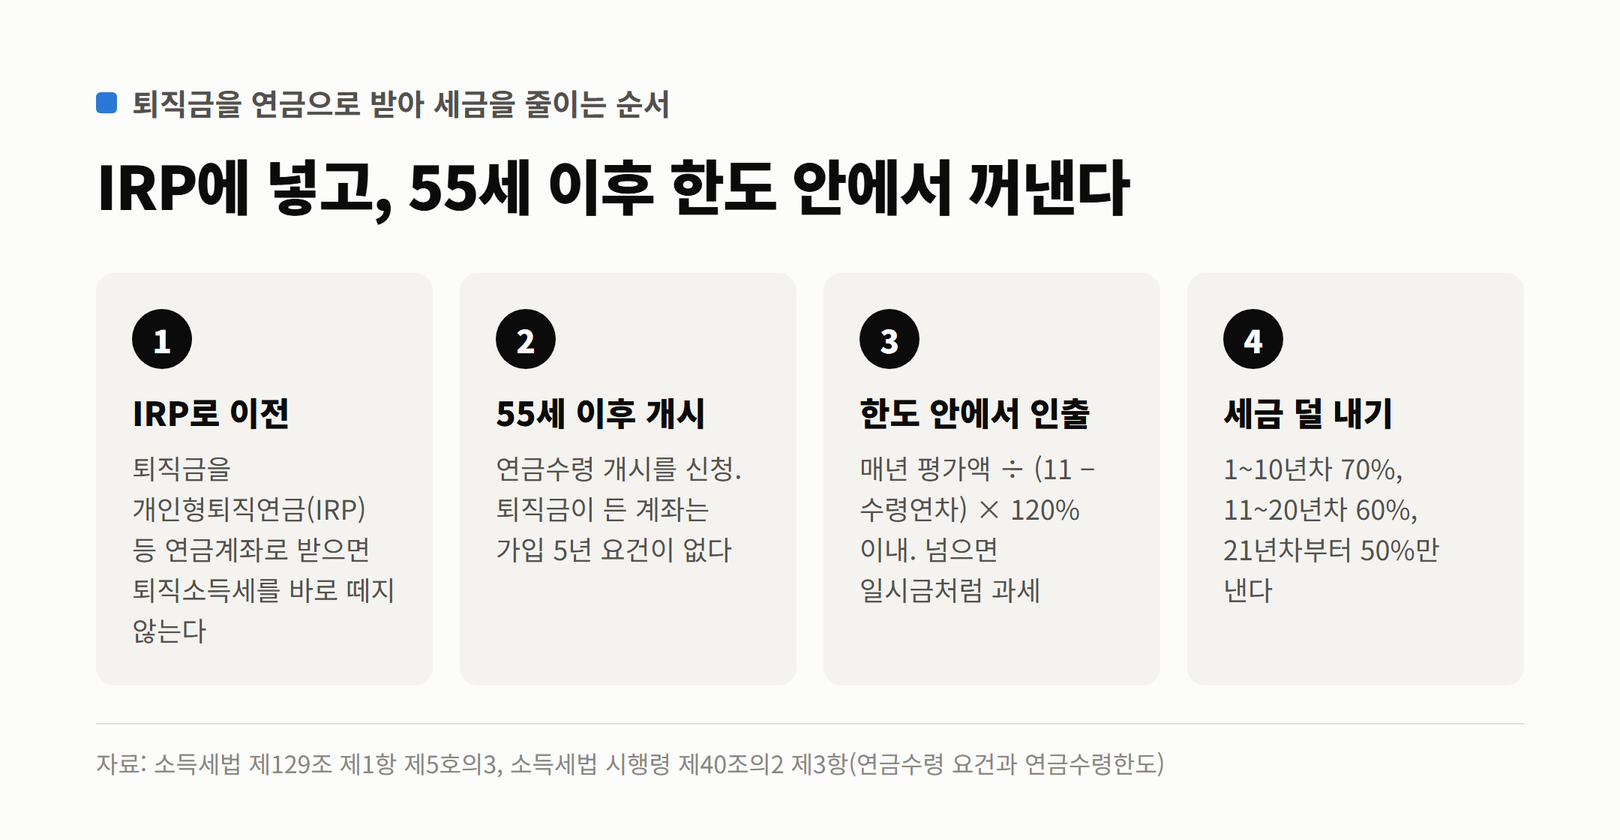
또 하나의 조건은 나이와 한도다. 소득세법 시행령 제40조의2 제3항에 따르면 연금 수령은 55세 이후 연금수령 개시를 신청한 뒤에 할 수 있다. 연금계좌는 원래 가입 5년이 지나야 하지만, 퇴직금이 들어 있는 계좌는 이 조건이 없다. 그리고 1년에 꺼낼 수 있는 한도가 있다. 한도는 ‘계좌 평가액 ÷ (11 − 연금수령연차) × 120%’다. 한도를 넘겨 꺼낸 돈은 연금이 아닌 것으로 보아 원래 퇴직소득세를 그대로 낸다.
● 직접 계산 (IRP에 3억 원, 연금수령 1년차 한도)
3억 원 ÷ (11 − 1) × 120% = 3,600만 원
이 한도 안에서 꺼내면 연금(세금 70%), 넘는 부분은 일시금과 같은 세율
누구에게 연금 수령이 유리한가
퇴직소득세가 클수록 연금 수령의 효과가 크다. 근속은 짧은데 퇴직금이 큰 사람, 예를 들어 임원이나 고연봉으로 10년 안팎 일한 사람은 연금으로 받으면 1,000만 원 넘게 아낄 수 있다. 반대로 한 회사에서 20~30년 일하고 1~2억 원을 받는 사람은 퇴직소득세가 1~2%에 불과해 아끼는 돈이 수십만 원에서 100만 원 남짓이다. 이런 경우에는 세금보다 돈을 어디에 쓸지가 더 중요한 기준이다. 주택담보대출 이자를 내고 있다면 일시금으로 빚을 갚는 쪽이 이자 절감 효과가 더 클 수 있다.
또 연금계좌에 넣어 둔 동안 운용해서 생긴 수익은 퇴직소득과 따로 계산한다. 제129조 제1항 제5호의2가 운용수익을 연금으로 받을 때의 세율을 따로 정해 두었다. 이 글의 계산은 운용수익이 없다고 가정했으므로, 실제로는 운용 성과에 따라 받는 돈과 세금이 함께 달라진다.
퇴직하기 전에 확인할 것
첫째, 회사 퇴직금 산정액과 근속연수로 일시금 세금을 먼저 계산한다. 국세청 홈택스의 퇴직소득세 모의계산을 쓰면 된다. 퇴직금을 받은 뒤에는 회사가 발급하는 퇴직소득 원천징수영수증(제146조 제3항)에 세금 계산 내역과, IRP로 옮겨 세금을 떼지 않은 사유가 적힌다. 둘째, 그 세금이 수백만 원 이하라면 연금 수령의 절세보다 돈의 쓰임새를 먼저 정한다. 셋째, 세금이 수천만 원대라면 55세 이후 IRP에서 한도 안에서 오래 나눠 받는 계획을 세운다. 넷째, 55세 전에 퇴직한다면 퇴직금은 IRP로 들어오고, 55세가 될 때까지 해지하면 일시금 세율이 적용된다는 점을 기억한다. 다섯째, 퇴직연금 의무화 법안이 국회를 통과하는지 지켜본다. 합의문대로라면 일시금으로 받을 권리는 그대로 남는다.
● 이 계산이 다루지 않은 것
표와 그림의 세금은 지방소득세(소득세의 10%)를 뺀 금액이다. 연금계좌 운용수익에 대한 세금과 중도인출 사유는 넣지 않았다. 매년 같은 금액을 꺼낸다고 가정했다.