지금 법대로라면 2027년 1월 1일부터 코인으로 번 돈에 세금이 붙는다. 1년 동안 코인으로 1,000만 원을 벌었다면 250만 원을 뺀 750만 원에 22%, 165만 원이다. 수익 전체가 아니라 250만 원을 넘는 부분에만 붙는다. 몇 년 전에 싸게 산 코인도 걱정만큼 많이 내지 않는다. 2026년 말 시세가 산 값보다 높으면 그 시세를 산 값으로 쳐 주기 때문이다. 다만 2026년 10월 국회에 시행을 다시 미루는 법안이 나와 있어서, ‘2027년 시작’은 연말 국회까지 지켜봐야 확정된다.
이 글은 ‘수익 연재’의 코인 세금 편이다. 코인 과세가 결국 유예 없이 시작된다는 세무사 영상은 42만 회 넘게 조회됐다. 영상과 댓글에 도는 말 가운데 흔한 여섯 가지를 골라, 국세청 안내와 소득세법 원문(2026년 10월 23일 확인)으로 하나씩 판정했다.
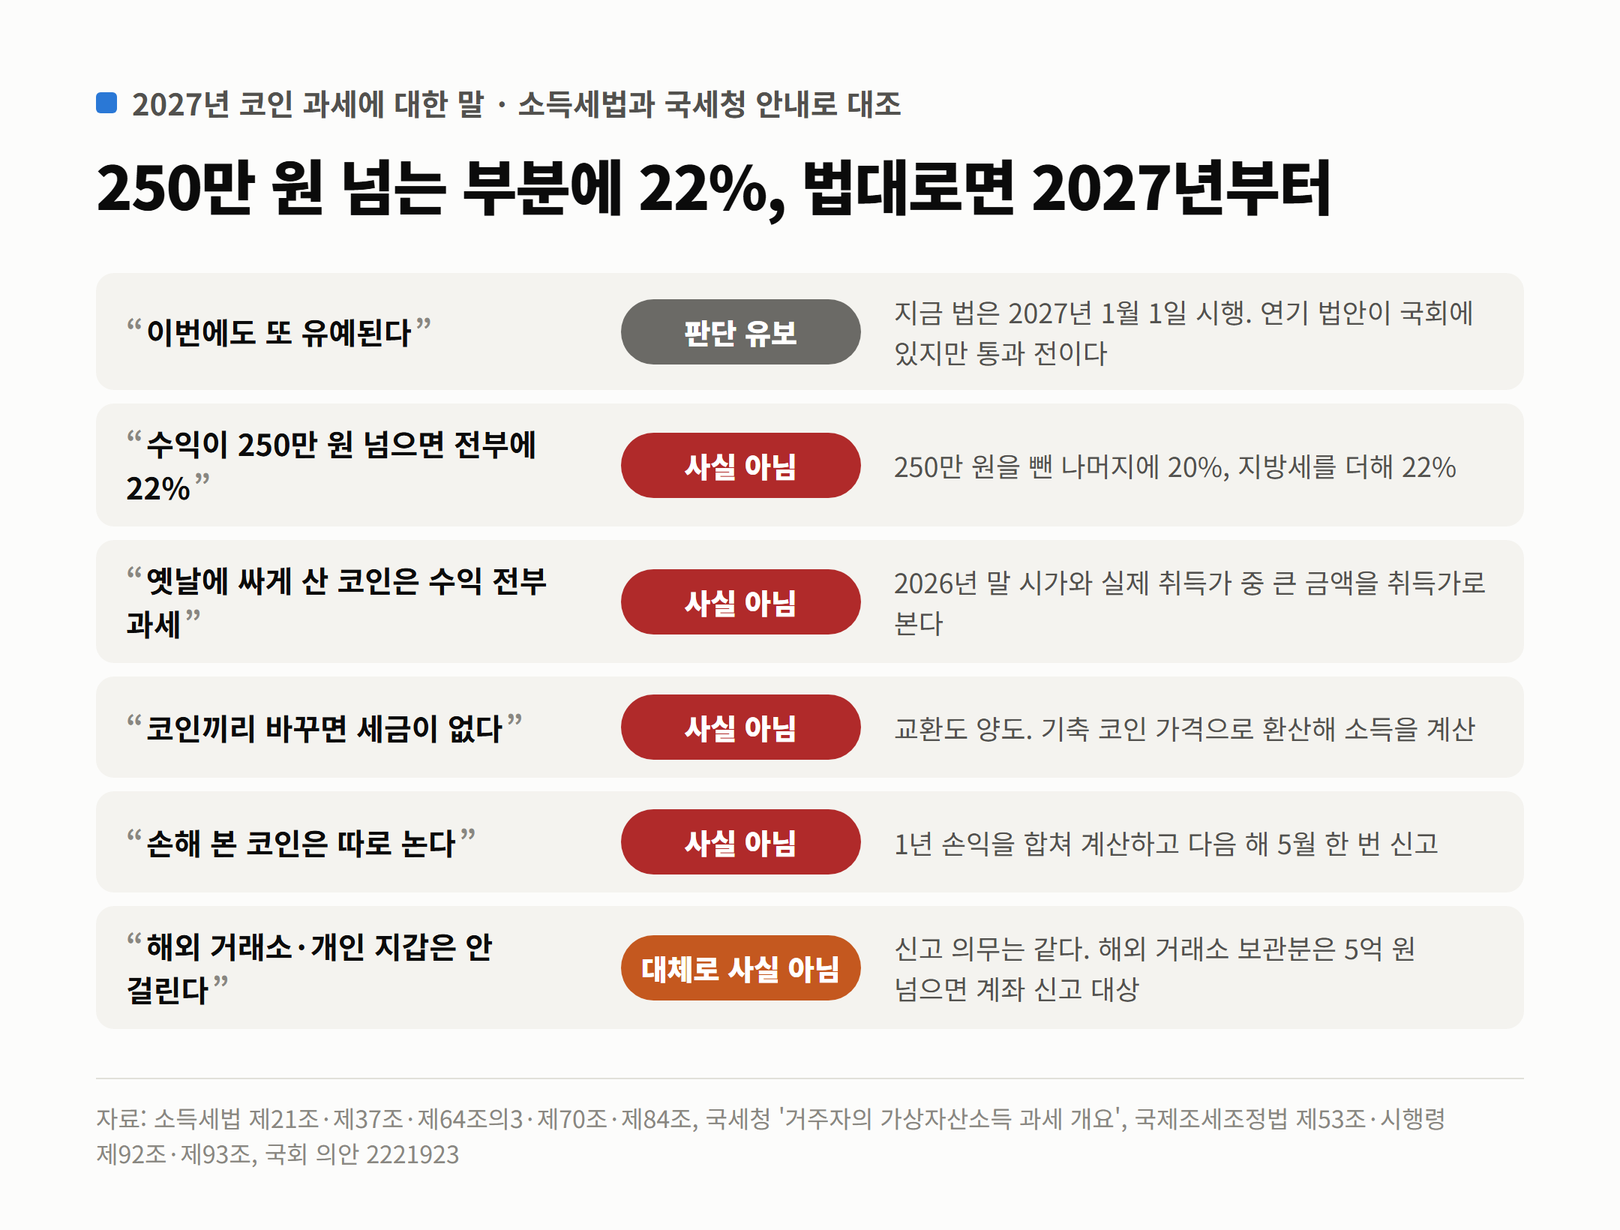
오해 1. “이번에도 또 미뤄진다”
판정판단 유보
지금 법은 2027년 1월 1일 이후 양도·대여분부터 과세한다. 시행을 미루는 법안이 국회에 제출돼 있지만 아직 통과되지 않았다. 연말 국회에서 결정된다.
국세청은 2024년 12월 소득세법 개정으로 과세가 2년 미뤄져 “2027년 1월 1일 이후 양도·대여분부터 기타소득으로 분리과세”된다고 안내한다. 법을 다시 고치지 않으면 2027년 1월 1일에 저절로 시작된다. 보도에 따르면 정부는 올해 세제개편안에 추가 유예를 넣지 않았다(파이낸셜뉴스, 2026년 10월 21일).
변수는 국회다. 2026년 10월 16일 박민규 의원 등 14명이 낸 소득세법 개정안(의안번호 2221923)은 10월 28일까지 입법예고 중이다. 제안 이유를 보면, 해외 거래소 거래 정보는 국가 간 암호화자산 정보 교환 체계(CARF)가 작동하기 전까지 확보하기 어렵다. 그런데 국내 과세를 먼저 시작하면 국내 거래소 이용자에게만 세금이 몰린다는 것이다. 법안은 시행일을 ‘CARF 정보가 처음 교환된 해의 다음다음 해 1월 1일’로 바꾸고, 미국의 CARF 참여 시기가 2029년인 점을 근거로 든다. 국민의힘 의원들도 유예·폐지 법안을 냈다는 보도가 있다. 그러니 ‘확정적으로 시작된다’도, ‘또 미뤄진다’도 지금은 단정할 수 없다.
오해 2. “수익이 250만 원 넘으면 전부에 22%”
판정사실 아님
세금은 1년 수익에서 250만 원을 뺀 나머지에만 20%가 붙는다. 지방소득세(소득세의 10%)를 더하면 22%다. 250만 원 이하면 세금이 없다.
소득세법 제64조의3 제2항은 세액을 “가상자산소득금액에서 250만원을 뺀 금액에 100분의 20을 곱하여” 계산한다고 정했다. 제84조는 1년 가상자산소득이 250만 원 이하면 과세하지 않는다. 250만 원은 1년에 한 번 빼 주는 공제다. 거래마다 빼 주는 것이 아니다.
● 직접 계산 (1년 코인 수익별 세금, 지방소득세 포함 22%)
수익 300만 원: (300만 − 250만) × 22% = 11만 원
수익 1,000만 원: (1,000만 − 250만) × 22% = 165만 원
수익 5,000만 원: (5,000만 − 250만) × 22% = 1,045만 원
주식 해외 양도소득처럼 다른 소득과 합치지 않고 따로 계산하는 ‘분리과세’라서, 코인 수익이 아무리 커도 세율은 22%로 고정이다. 반대로 근로소득이 적은 사람도 이 세율이 낮아지지 않는다.
오해 3. “옛날에 싸게 산 코인은 수익 전부에 세금”
판정사실 아님
2027년 전부터 갖고 있던 코인은 2026년 12월 31일 시가와 실제로 산 값 중 큰 금액을 산 값으로 본다. 2026년 말까지 오른 부분에는 세금이 없다.
소득세법 제37조 제5항이 근거다. 국세청은 이를 ‘의제취득가액 = Max(법 시행일 전일의 시가, 실제 취득가액)’으로 정리했다. 여기서 시가는 시행령 제88조 제2항에 따라 2027년 1월 1일 0시에 거래소들이 공시한 가격의 평균이다. 아래 표는 2021년에 5,000만 원어치 산 코인을 2027년에 9,000만 원에 판다고 가정하고, 2026년 말 시세에 따라 세금이 어떻게 달라지는지 계산한 것이다.
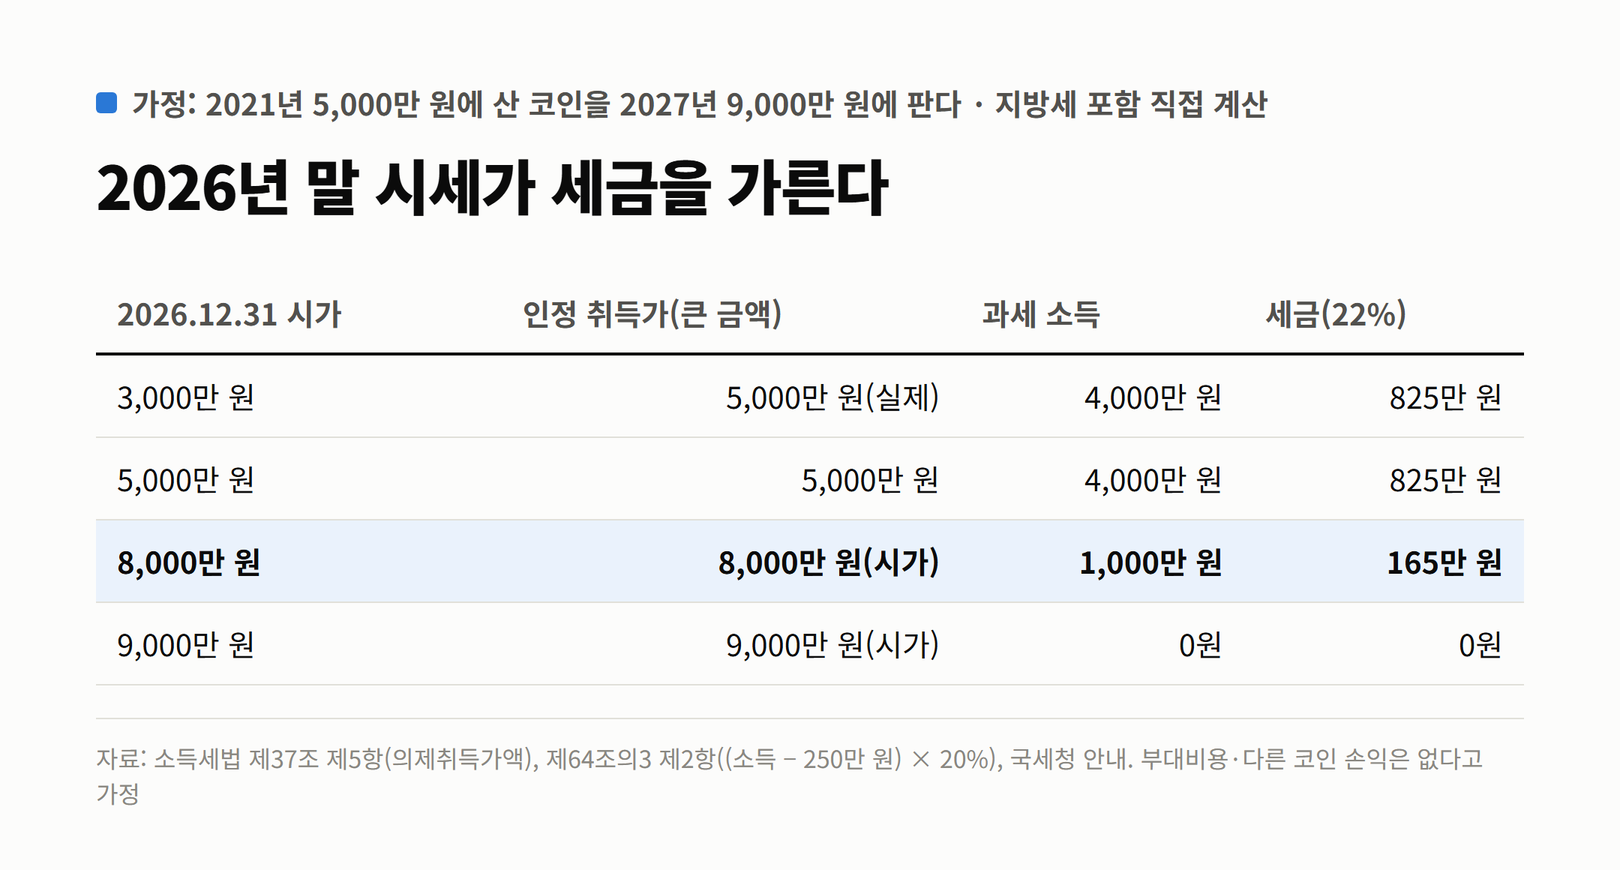
같은 거래인데 세금이 825만 원에서 0원까지 벌어진다. 2026년 말 시세가 높을수록 그때까지의 수익은 세금에서 빠진다. 반대로 2026년 말 시세가 산 값보다 낮으면 실제로 산 값을 그대로 쓰므로, 그동안의 손실도 인정된다. 다만 이 규정은 실제 취득가를 증명할 수 있을 때 의미가 있다. 국세청은 과세 시행 뒤 산 코인의 취득가를 확인하기 어려우면 판 금액의 일정 비율(최대 50%)을 경비로 인정하는 방안을 안내하고 있다. 오래된 거래 내역은 미리 내려받아 두는 편이 안전하다. 연기 법안이 통과되면 이 기준일도 함께 바뀐다.
오해 4. “코인끼리 바꾸면 세금이 없다”
판정사실 아님
코인을 다른 코인으로 바꾸는 것도 판 것(양도)으로 본다. 원화로 바꾸지 않아도 바꾼 순간 차익이 계산된다.
국세청 안내는 과세 대상 대가를 ‘양도(매매, 교환)·대여의 대가’로 적었다. 시행령 제88조 제3항은 코인끼리 교환할 때 기준이 되는 코인(기축가상자산)의 가격에 교환 비율을 곱해 소득을 계산하도록 했다. 예를 들어 비트코인 마켓에서 갖고 있던 코인을 다른 코인으로 바꾸면, 그 시점의 비트코인 원화 가격으로 판 금액을 정한다. 테더처럼 달러에 연동된 코인이 기준이면 기준환율로 환산한다. ‘원화로 출금하지 않았으니 수익이 아니다’는 통하지 않는다. 코인을 빌려주고 받는 대가(대여)도 같은 과세 대상이다.
오해 5. “손해 본 코인은 따로 논다”
판정사실 아님
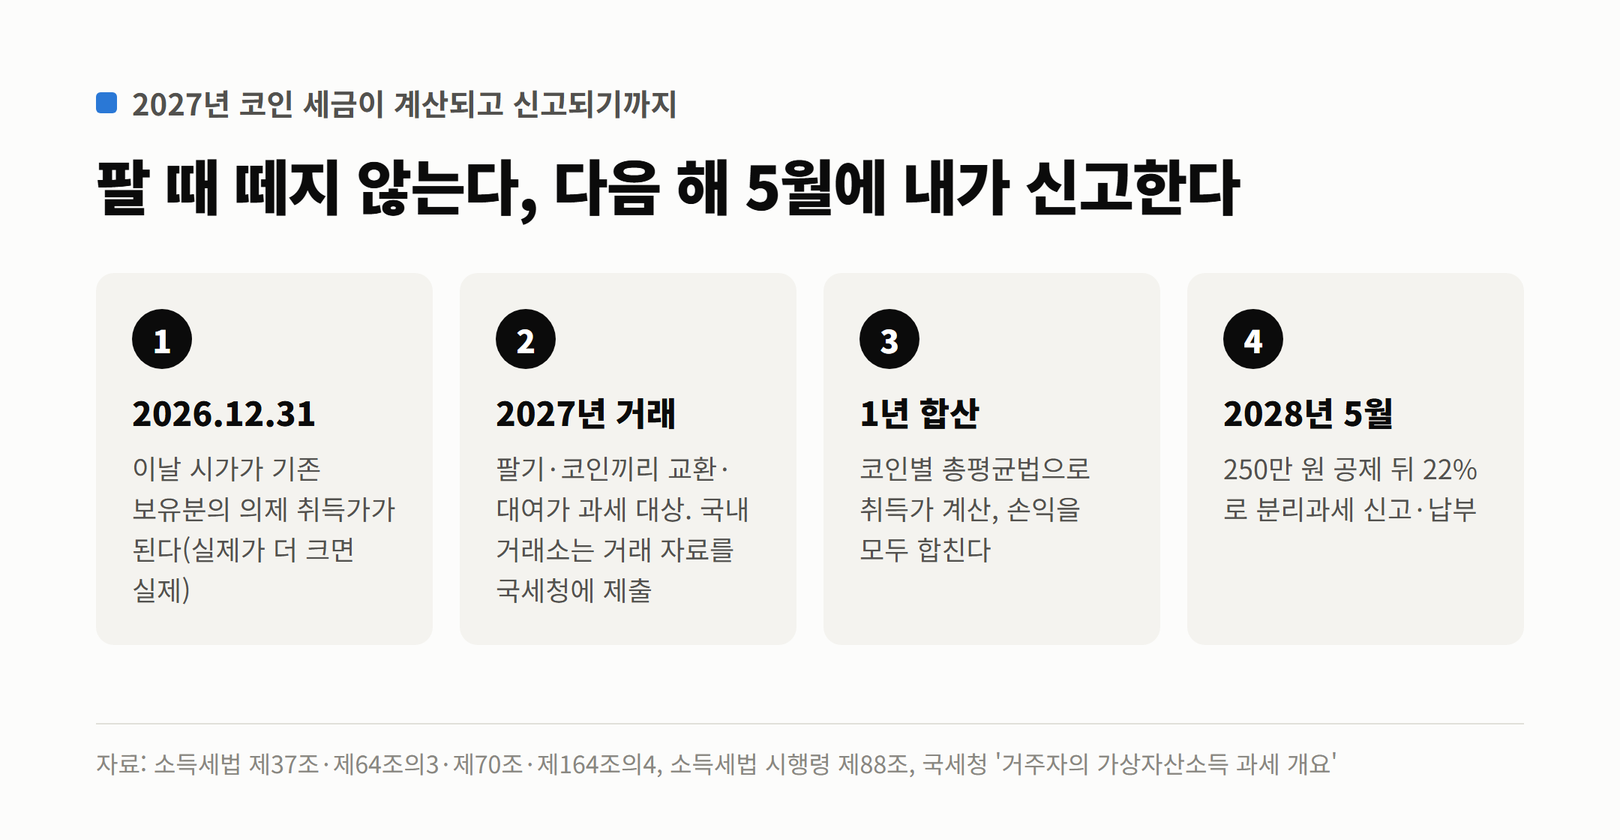
1년 동안 모든 코인의 이익과 손실을 합쳐 계산하고, 다음 해 5월에 한 번 신고한다.
소득세법 제70조 제2항에 따라 가상자산소득도 종합소득세 신고 기간(다음 해 5월 1일~31일)에 신고한다. 국세청은 “연간 손익을 통산하여” 신고하라고 안내한다. 같은 코인을 여러 번 샀다면 산 값의 평균으로 취득가를 계산한다(총평균법, 시행령 제88조 제1항).
● 직접 계산 (한 해에 코인 A로 1,500만 원 벌고 코인 B로 700만 원 잃은 경우)
1년 손익 합계: 1,500만 − 700만 = 800만 원
세금: (800만 − 250만) × 22% = 121만 원 (A만 따로 보면 275만 원)
판 순간 거래소가 세금을 떼 가는 방식이 아니다. 국내 거래소는 거래 내역을 국세청에 제출하고(제164조의4), 실제 계산과 신고는 본인이 한다. 2027년 거래분의 첫 신고는 2028년 5월이다.
오해 6. “해외 거래소나 개인 지갑은 안 걸린다”
판정대체로 사실 아님
신고 의무는 거래한 곳과 관계없이 같다. 해외 거래소에 맡긴 코인은 잔액이 5억 원을 넘으면 따로 신고해야 한다. 다만 해외 거래 정보 확보에 한계가 있다는 점은 정부와 국회도 인정한다.
과세 대상은 거주자의 가상자산소득 전체이고, 국내 거래소에서 거래했는지는 조건이 아니다. 해외 거래소 보관분에는 별도 의무도 있다. 국제조세조정법 제53조와 시행령 제92조는 해외 금융계좌 잔액이 한 해의 매월 말일 중 하루라도 5억 원을 넘으면 다음 해 6월에 신고하도록 했고, 제93조는 외국 가상자산사업자가 보관하는 가상자산도 잔액에 넣는다. ‘대체로’라고 한 것은 연기 법안이 지적하듯 해외 거래 정보를 국가 간에 실제로 주고받는 체계가 아직 본격적으로 돌지 않기 때문이다. 하지만 걸리기 어렵다는 것과 세금이 없다는 것은 다르다. 신고하지 않은 소득이 나중에 확인되면 가산세가 붙는다.
2026년 말에 팔았다 다시 사면 오히려 손해일 수 있다
의제취득가 규정을 보고 ‘2026년 안에 다 팔았다가 다시 사서 취득가를 높이자’는 말도 나온다. 계산해 보면 필요 없는 일이고, 경우에 따라 손해다. 2026년 말 시세가 산 값보다 높으면 팔지 않아도 그 시세가 자동으로 취득가가 된다. 반대로 시세가 산 값보다 낮을 때 팔았다 다시 사면, 높았던 실제 취득가를 버리고 낮은 가격을 새 취득가로 삼게 된다.
● 직접 계산 (5,000만 원에 산 코인, 2026년 말 3,000만 원, 2027년 9,000만 원에 판매)
그대로 보유: 취득가 5,000만 원(실제가 더 큼) → 과세 소득 4,000만 원 → 세금 825만 원
12월에 3,000만 원에 팔고 다시 매수: 취득가 3,000만 원 → 과세 소득 6,000만 원 → 세금 1,265만 원
250만 원 공제는 해마다 한 번씩 쓸 수 있다
공제는 1년 단위다. 그래서 같은 수익도 언제 실현하느냐에 따라 세금이 달라진다. 2027년에 수익 500만 원을 한 번에 실현하면 (500만 − 250만) × 22% = 55만 원을 낸다. 같은 수익을 2027년과 2028년에 250만 원씩 나눠 실현하면 두 해 모두 공제 안에 들어가 세금이 0원이다. 시세는 기다리는 동안 바뀌므로 세금만 보고 매도 시점을 정할 일은 아니다. 다만 수익이 공제 한도 근처라면 연말 전에 1년 손익을 한 번 합산해 볼 가치가 있다.
지금 코인을 가진 사람이 할 일
첫째, 지금까지의 매수 내역을 거래소에서 내려받아 둔다. 2026년 말 시세가 산 값보다 낮을 경우 실제 취득가를 증명해야 손실을 인정받는다. 둘째, 2027년 1월 1일 0시 거래소 공시가격을 기록해 둔다. 이 숫자가 기존 보유분의 출발점이 된다. 셋째, 수익이 1년 250만 원을 넘을지 따져 본다. 넘지 않으면 세금은 없다. 넷째, 해외 거래소에 맡긴 코인이 한 번이라도 5억 원을 넘으면 해외금융계좌 신고 대상인지 확인한다. 다섯째, 12월 국회의 소득세법 처리 결과를 확인한다. 연기 법안이 통과되면 시행일과 기준일이 모두 바뀐다. ‘세금 폭탄’이라는 영상 제목과 달리, 법대로 시작돼도 1년 수익 250만 원까지는 세금이 없고 그 위로는 22%다.
● 이 글이 다루지 않은 것
지방소득세는 소득세의 10%로 단순 계산했다. 거래 수수료 등 부대비용, 비거주자 과세, 법인의 코인 소득은 다루지 않았다. 국민의힘 의원들의 법안 내용은 보도를 인용했고 원문은 확인하지 않았다.