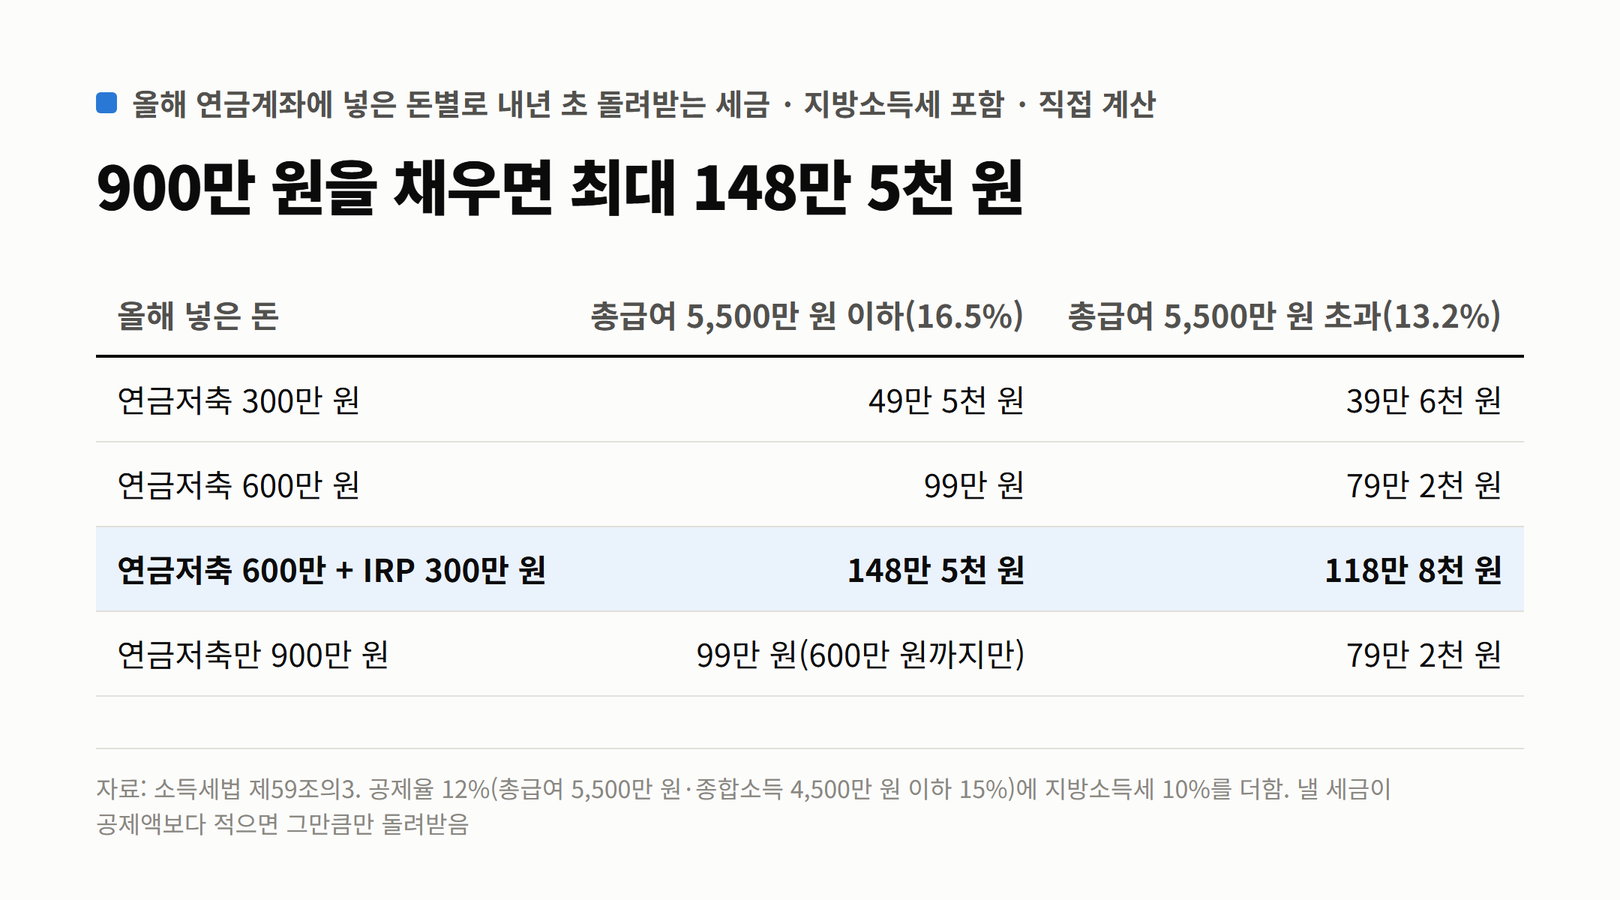
올해 12월 31일까지 연금저축과 IRP에 합쳐 900만 원을 넣으면, 총급여 5,500만 원 이하 직장인은 내년 초 연말정산에서 세금 148만 5천 원을 돌려받는다. 총급여가 그보다 많으면 118만 8천 원이다. 넣은 돈의 16.5% 또는 13.2%가 바로 돌아오는 셈이다. 대신 이 돈은 55세 이후 연금으로 받을 때까지 묶어 두는 것이 전제다. 중간에 깨면 16.5%를 다시 내야 해서 받은 공제보다 더 토해낼 수 있다.

이 글은 ‘수익 연재’의 절세 편이다. 투자 수익은 시장이 정하지만 세액공제는 법이 정한 만큼 확실하게 돌아온다. 소득세법 제59조의3과 시행령 제40조의2, 국세청 안내를 2026년 10월 14일에 확인하고 숫자를 직접 계산했다. 특정 금융상품은 권하지 않는다.
공제율은 12% 아니면 15%, 지방세까지 더하면 13.2%와 16.5%
연금계좌 세액공제는 넣은 돈의 일정 비율만큼 내야 할 소득세를 깎아 준다. 소득세법 제59조의3은 기본 공제율을 12%로 정하고, 종합소득금액이 4,500만 원 이하인 사람(근로소득만 있으면 총급여 5,500만 원 이하)에게는 15%를 준다. 소득세가 줄면 그 10%인 지방소득세도 함께 줄어든다. 그래서 실제로 돌아오는 돈은 넣은 돈의 13.2% 또는 16.5%다.
● 직접 계산 (지방소득세 포함)
총급여 5,500만 원 이하: 900만 원 × 15% × 1.1 = 148만 5천 원
총급여 5,500만 원 초과: 900만 원 × 12% × 1.1 = 118만 8천 원
연금저축만 600만 원: 600만 원 × 16.5% = 99만 원 / 600만 원 × 13.2% = 79만 2천 원
이 공제는 한 번으로 끝나지 않고 해마다 새로 생긴다. 35세 직장인이 55세까지 20년 동안 해마다 900만 원을 채운다면, 지금 공제율과 한도가 그대로라는 가정에서 돌려받는 세금만 모두 2,970만 원이다(148만 5천 원 × 20년). 돌려받은 돈을 다시 투자하면 그 차이는 더 커진다. 다만 법은 바뀔 수 있으므로 해마다 공제율과 한도를 다시 확인해야 한다.
연금저축은 600만 원까지, IRP를 더해야 900만 원
한도에는 두 겹이 있다. 연금저축 계좌에 넣은 돈은 1년에 600만 원까지만 공제 대상이다. 여기에 퇴직연금 계좌인 IRP에 넣은 돈을 합쳐 900만 원까지 인정된다. 그래서 연금저축에만 900만 원을 넣으면 300만 원은 공제를 받지 못한다. 900만 원을 다 채우려면 연금저축 600만 원에 IRP 300만 원을 넣거나, IRP 하나에 900만 원을 넣어야 한다. 국세청 안내도 같은 한도를 표로 보여준다.
넣을 수 있는 돈 자체는 이보다 많다. 시행령 제40조의2는 연금계좌에 1년에 1,800만 원까지 넣을 수 있게 한다. 900만 원을 넘게 넣은 돈은 공제는 못 받지만, 계좌 안에서 굴리는 동안 이익에 세금을 바로 매기지 않는다. 그리고 공제를 받지 않은 원금은 나중에 꺼낼 때 세금이 붙지 않는다. 제20조의3이 세금 대상을 ‘세액공제를 받은 납입액’과 ‘운용으로 늘어난 금액’으로 정했기 때문이다.
돌려받는 돈은 내가 낸 세금 안에서만
세액공제는 내야 할 세금에서 빼 주는 것이다. 제59조의3은 공제액을 ‘종합소득산출세액에서 공제한다’고 적었다. 그래서 1년 동안 낼 세금이 공제액보다 적으면 그만큼만 돌려받는다. 예를 들어 다른 공제를 다 받고 남은 소득세가 50만 원인 사람이 900만 원을 넣어도 148만 5천 원을 다 받지 못한다. 남는 공제는 다음 해로 넘어가지도 않는다.
그래서 넣기 전에 내 세금부터 보는 것이 순서다. 직장인은 작년 근로소득 원천징수영수증의 ‘결정세액’을 보면 대략 감이 온다. 국세청 홈택스의 연말정산 미리보기 서비스로 올해 예상 세액을 볼 수도 있다. 결정세액이 100만 원 안팎이라면 900만 원을 다 채우기보다 600만 원 정도만 넣어도 공제를 거의 다 받는다. 신입 사원이나 소득이 적은 해에는 공제를 다 쓰지 못할 수 있다는 뜻이다.
12월 31일까지 넣은 돈만 올해 몫이다
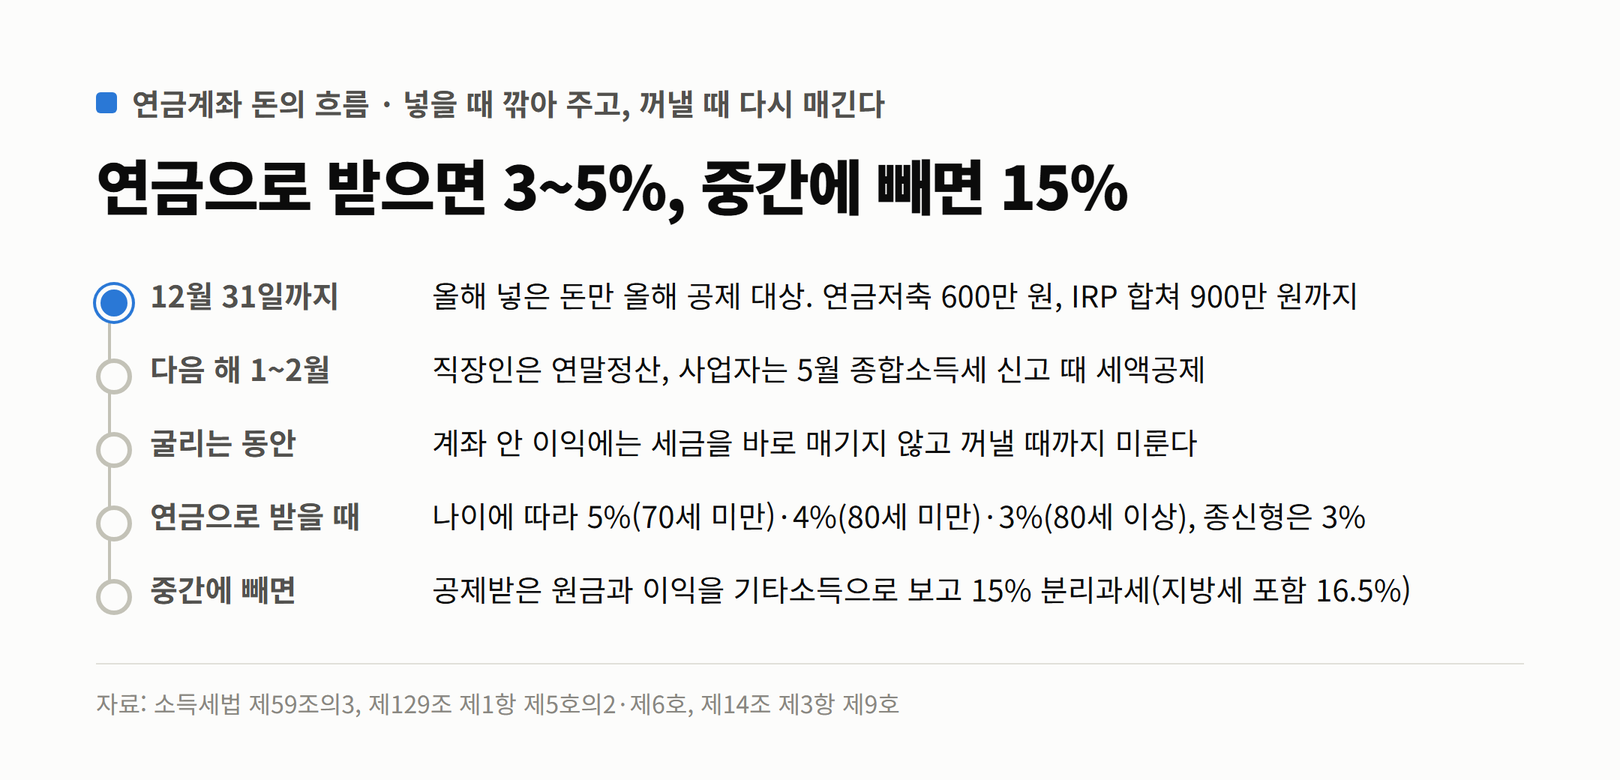
공제는 ‘해당 과세기간’에 넣은 돈을 기준으로 한다. 올해 공제를 받으려면 12월 31일까지 넣어야 한다. 매달 나눠 넣었든 12월에 한꺼번에 넣었든 공제액은 같다. 그래서 연초에 여유가 없던 사람도 연말 상여금이나 남은 돈으로 한도를 채울 수 있다. 다만 연말에는 이체가 몰리고 금융회사마다 처리 마감 시간이 다를 수 있어 며칠 여유를 두는 것이 안전하다.
직장인은 다음 해 1~2월 연말정산에서, 사업자나 프리랜서는 5월 종합소득세 신고에서 이 공제를 받는다. 금융회사가 발급하는 납입 증명이 연말정산 간소화 자료에 올라오는지 확인하면 된다.
중간에 깨면 받은 것보다 더 낸다

연금이 아닌 방식으로 돈을 빼면 ‘연금외수령’이 된다. 소득세법 제21조와 제129조는 이때 공제받은 원금과 운용 이익을 기타소득으로 보고 15%를 떼게 한다. 지방소득세를 더하면 16.5%다. 국세청의 연금소득 안내도 연금외수령은 기타소득으로 15% 분리과세한다고 설명한다.
● 직접 계산 (900만 원 넣고 이익 100만 원이 붙은 뒤 모두 뺄 때)
넣을 때 돌려받은 세금: 900만 원 × 16.5% = 148만 5천 원
뺄 때 내는 세금: (공제받은 원금 900만 원 + 이익 100만 원) × 16.5% = 165만 원
결과: 받은 것보다 16만 5천 원 더 낸다. 총급여 5,500만 원 초과로 13.2%만 받았다면 차이는 46만 2천 원으로 커진다
공제를 13.2%로 받은 사람도 뺄 때는 16.5%를 낸다. 그래서 소득이 높은 사람일수록 중도 해지의 손해가 크다. 다만 법은 예외를 둔다. 제14조 제3항 제9호는 의료 목적, 천재지변 같은 부득이한 사유로 빼는 돈은 연금소득으로 보고 낮은 세율로 분리과세한다. 급할 때 쓸 수 있는 비상금은 연금계좌가 아닌 곳에 따로 두는 것이 이 손해를 피하는 가장 쉬운 방법이다.
연금으로 받을 때는 3~5%, 한 해에 많이 빼면 한도에 걸린다
연금으로 받으려면 두 조건을 갖춰야 한다. 시행령 제40조의2는 55세 이후 연금 수령을 신청하고, 계좌에 가입한 지 5년이 지나야 연금 수령으로 인정한다. 이때 세율은 제129조에 따라 받는 날 나이로 정해진다. 70세 미만 5%, 80세 미만 4%, 80세 이상 3%이고, 죽을 때까지 받는 종신계약은 3%다. 공제받은 16.5%보다 훨씬 낮다. 이 차이가 연금계좌로 버는 진짜 몫이다.
한 해에 꺼낼 수 있는 연금에도 한도가 있다. 시행령은 ‘연금계좌 평가액 ÷ (11 − 연금 수령 연차) × 120%’를 1년 한도로 정했다. 이 한도를 넘게 꺼낸 돈은 연금외수령으로 보고 다시 15%를 매긴다.
● 직접 계산 (연금 수령 첫해, 계좌 평가액 1억 원)
1년 한도 = 1억 원 ÷ (11 − 1) × 120% = 1,200만 원
1,200만 원 안에서 받으면 5%(70세 미만), 넘게 꺼낸 부분은 15%
16.5%를 받고 5.5%를 내면, 남는 몫은 이만큼이다
앞의 중도 해지 예시와 같은 돈을 연금으로 받으면 결과가 완전히 달라진다. 연금소득세 5%에 지방소득세 10%를 더하면 5.5%다. 70세 이후에 받으면 4.4%, 80세 이후나 종신계약이면 3.3%로 더 낮아진다.
● 직접 계산 (900만 원 넣고 이익 100만 원이 붙은 1,000만 원, 총급여 5,500만 원 이하)
넣을 때 돌려받은 세금: 900만 원 × 16.5% = 148만 5천 원
70세 전에 연금으로 받을 때 내는 세금: 1,000만 원 × 5.5% = 55만 원
남는 몫: 148만 5천 원 − 55만 원 = 93만 5천 원
같은 1,000만 원을 중간에 깨면: 148만 5천 원 − 165만 원 = −16만 5천 원
같은 돈인데 언제, 어떻게 꺼내느냐에 따라 93만 5천 원을 남기기도 하고 16만 5천 원을 잃기도 한다. 차이는 110만 원이다. 연금계좌로 버는 돈은 넣는 순간이 아니라 끝까지 연금으로 받았을 때 확정된다는 뜻이다. 이 계산은 운용 이익을 100만 원으로 가정했고, 이익이 커질수록 연금으로 받을 때와 깰 때의 차이는 더 벌어진다.
연금소득이 많아지면 계산이 한 번 더 바뀐다. 제14조는 이런 사적연금 소득이 1년에 1,500만 원 이하이면 분리과세로 끝낼 수 있게 했다. 국세청 안내에 따르면 1,500만 원을 넘으면 다른 소득과 합쳐 종합과세하거나 15% 분리과세를 고를 수 있다. 연금을 여러 해에 나눠 받는 것이 세금 면에서 유리한 이유다.
ISA 만기 돈을 옮기면 공제가 최대 300만 원 더 늘어난다
ISA가 만기된 사람에게는 추가 한도가 있다. 제59조의3 제3항과 제4항은 조세특례제한법 제91조의18의 ISA 만기 잔액을 연금계좌로 옮기면, 옮긴 돈의 10%(최대 300만 원)를 그해 공제 한도에 더해 준다. 국세청은 이 추가 한도가 ISA 만기 잔액을 연금계좌에 넣은 해에만 적용된다고 안내한다.
● 직접 계산 (ISA 만기 잔액 3,000만 원을 연금계좌로 옮긴 해)
추가 한도 = 3,000만 원 × 10% = 300만 원(상한 300만 원)
추가로 돌려받는 세금 = 300만 원 × 16.5% = 49만 5천 원(기본 900만 원 공제와 별도)
ISA 자체의 규칙과 오해는 연재의 ISA 글에서 다뤘다. ISA로 3년 굴린 뒤 만기 돈을 연금계좌로 옮기면 비과세 혜택과 세액공제를 차례로 받을 수 있다.
넣기 전에 확인할 세 가지
첫째, 올해 낼 소득세가 얼마인지 본다. 공제는 낸 세금 안에서만 돌아온다. 둘째, 넣을 돈이 55세까지 정말 안 쓸 돈인지 따진다. 중간에 깨면 받은 것보다 더 낸다. 셋째, 연금저축 600만 원을 먼저 채우고 IRP로 900만 원을 맞추는 구조를 확인한다. 세 가지가 모두 맞다면 연말까지 넣는 900만 원은 1년 안에 16.5%가 확정되는, 몇 안 되는 ‘확실한 수익’이다.
● 이 계산이 다루지 않은 것
계좌 안에서 무엇을 사서 굴리느냐에 따라 이익은 마이너스가 될 수도 있다. 퇴직금을 IRP로 받아 생긴 이연퇴직소득은 세율 규칙이 따로 있어 이 글의 계산에서 뺐다. 금융회사 수수료와 상품 보수도 넣지 않았다.